 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

机器人产业的叙事逻辑正在发生深层裂变。
从早期依赖预设程序的自动化机械,到如今向具备环境感知与自主决策能力的具身智能演进,产业链的价值分配重心正加速向上游核心底层技术转移。
近日,身为“算力+感知+执行”三位一体机器人芯片级全栈技术平台的一微科技开始招股。
据悉,其于10月31日至11月9日招股,招股价为9.27港元至11.58港元,一手入场费约5848.4港元,预计11月12日正式上市,将成为港交所18C章特专科技规则下又一硬科技标的。
消息面之外,更值得关注的是其定位。
多数机器人企业把故事讲在“本体”和“人形”上,一微科技则锚定行业底层,构建以自研算法与专用SoC为核心的Amicro技术平台,并推出全球首款面向移动机器人的实时SLAM专用SoC,将建图、定位、导航沉淀为专用芯片。
随着具身智能成为全民话题,这种卖底层能力的生意反而显出稀缺,其更像是机器人产业链的“导航小脑”供应商,行业越热,对底层的依赖越深。
理解一微的价值,关键在于看清其在技术路线上的关键抉择。
一、把算法焊进芯片里,全链路背后的稀缺性
移动机器人过去几年大多在借用现成算力。
业内正在形成一个共识,早期玩家用智驾芯片、通用处理器临时顶岗,等任务定义清晰,专用芯片迟早会接管。业内人士认为,所有新兴行业早期都在借用现有算力,随着机器人任务明确化,专用芯片必将取代通用芯片。英伟达在机器人SoC市场拿走近七成份额,中国厂商合计仅约5%,差距与空间并存。
一微科技押注的正是这条专用化路径。其用SLAM SoC填补了机器人地图构建、定位与导航专用芯片的关键空白,实现底层硬件到上层软件的深度赋能。
技术演进的时间线更是印证出公司平台化能力的延展性,2016年量产惯性导航机器人解决方案,2019年推出单模态解决方案,2024年初则将多模态机器人解决方案推向市场。每一代产品都是底层Amicro Core技术平台复用能力的验证。目前,公司已经开发出不低于5 TOPS的芯片算力,高于业内3.5 TOPS的平均水平。
招股书里一组数据比较具象。相似技术架构下开发的两款产品,约90%的功能组件得以复用,总开发工作量大幅缩减。凭借模块化技术底座,一微科技能将家用清洁机器人等成熟场景积累的技术,低成本、高效率地迁移至无人机、低速户外机器人、具身智能机器人等新兴高增长场景。
更关键的是全链路能力。一微科技既自研算法与SoC,又覆盖激光雷达、视觉、超声波等传感器和运动控制模块,外配SDK与工具链。多数同行只切其中一片,公司则把多维感知、自主决策、精细控制三域闭环,让方案既能看懂环境,也能走对路。
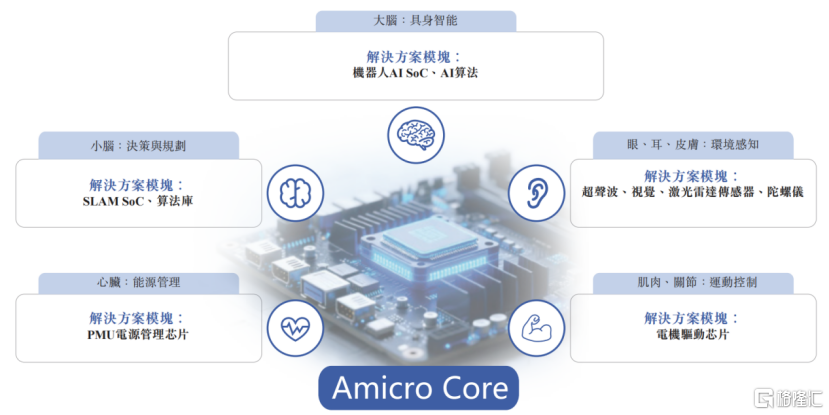
这种软硬协同的背后,是长期积累的专利与研发体系。
截至2026年4月30日,一微科技累计持有1363项知识产权,其中已授权专利1125项,发明专利819项、占比超六成,海外授权专利超过142项,其中智能移动机器人解决方案公司中智能清洁机器人运动控制发明专利申请数量全国第一。同时,公司研发团队达273人,占员工总数75.8%,三年累计研发投入超过3.5亿元。
对后来者而言,这套横跨算法、芯片与传感器的体系化积累,依赖一代代产品的迭代验证,短期内难以复制。
二、行业扩容与多模态接棒,成长逻辑正在兑现
技术是内因,行业水位是外因,两者叠加才撑起估值故事。
首先,市场天花板正在打开。
弗若斯特沙利文数据显示,中国智能移动机器人解决方案市场规模预计由2025年的97亿元增至2030年的381亿元,年复合增长率31.4%,其中多模态解决方案增速最快,正是具身智能从演示走向量产的映射。官方数据也在佐证需求,工信部在10月国新办发布会上披露,2026年上半年国内人形机器人整机产品突破400款,产量超4万台,全年预计突破10万台;
行业扩容之下,一微科技的卡位已经显现。
按2025年收入计,公司已是国内第三大智能移动机器人解决方案供应商,在单模态领域排名第一、多模态领域排名第三,规模效应逐步释放。同时,公司服务着全球十大领先智能清洁机器人品牌中的8家,2025年关键客户留存率100%。这不像一锤子买卖的项目制收入,更像平台被产业链上下游主动绑定。
财务曲线也印证了这套逻辑。招股书显示,2023年至2025年公司分别实现收入约2.06亿元、2.86亿元、4.07亿元,三年复合增速40.5%,并在2026年前四个月取得收入约1.30亿元,同比增长五成。相比收入增速,毛利率的爬坡更值得关注,6.1%、11.9%、27.7%,三年翻了四倍有余。
其次,技术主线同样在切换。
AI算力从训练端转向推理端,端侧AI成为半导体增长主战场,机器人专用SoC被视作最容易形成规模效应的环节。一微的产品结构正发生同步转换。2025年多模态解决方案已超过单模态,成为第一大收入来源;2026年前四个月,多模态收入同比增长36.8%至5838万元,平均售价由每套144.5元升至288.7元,毛利率保持在38%左右,明显高于单模态。同期单模态收入也增长近三倍,在老品类稳步增长的同时,新品类已经接棒。
三、结语
一微科技的价值,不只在于做出了一颗SLAM专用SoC,更在于把算法、芯片、传感器与工具链沉淀为可复用的底层平台,卡住了机器人从整机竞赛走向平台化分工的关键位置。
至少从当前时点看,这家公司站在了机器人芯片产业叙事较好的位置上。上市只是起点,多模态放量与品类扩张会共同撑起下一段增长,后续在资本的加持下,还将会释放更大的能量。