 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 社区
 会员

今天A股有新股申购,记得打新。
格隆汇获悉,9月14日,北交所新股凯达重工(920025)申购,发行价格4.26元/股,网上发行量为4200万股,发行市盈率为13.76倍,顶格申购需要资金1086.3万元,预计中100股门槛在245万元以上。鉴于今年A股打新赚钱效应较好,建议积极申购。
招股书显示,凯达重工2007年成立,注册地位于江苏省常州市。公司实际控制人许亚南和万亚英通过国冶控股间接持有92.36%的股份,间接控制公司100%的表决权股份,存在实际控制人持股及控制比例高的风险。
公司为客户提供热轧型钢、棒线材和板带等钢材产线上各轧制工序所需轧辊、辊环的高度定制化解决方案。上述钢材广泛应用于建筑、铁路、机械、汽车、海工、能源、船舶、桥梁等领域。
作为钢材轧制环节中不可或缺的核心工具,轧辊被誉为“钢材之母”,是装配在轧机上实现钢材连续塑性变形的主要工作部件和消耗性轧制工具。
轧辊直接决定了钢材的形状、表面质量和尺寸精度,同时其耐磨性、强度和韧性等特性,对于提高钢材轧制效率和降低整体轧钢生产成本起着关键作用。轧辊主要由辊身和辊颈组成,而辊环为装配到辊轴上的辊身环状部分。
具体来看,2023年、2024年、2025年(简称“报告期”),公司85%以上的营收来自于轧辊业务,还有少量收入由辊环、辊轴业务贡献。
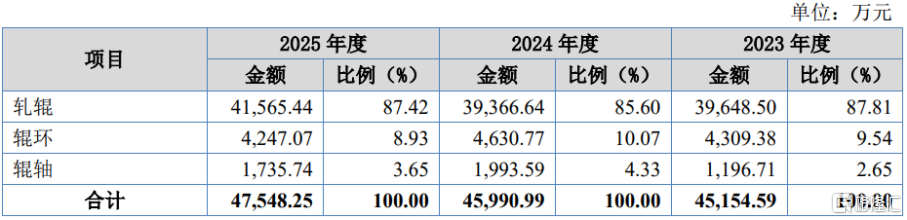
按产品划分的主营业务情况,图片来源:招股书
近两年,凯达重工的营收呈增长趋势,但净利润存在波动,其中公司2024年净利润有所下滑。
具体来看,2023年、2024年、2025年,凯达重工实现营业收入分别约4.52亿元、4.6亿元、4.77亿元,净利润分别约0.65亿元、0.63亿元、0.71亿元。
公司预测2026年营业收入、归属于母公司股东的净利润和扣除非经常性损益后归属于母公司股东的净利润分别约5.07亿元、7337.23万元和7359.63万元,较上年同期分别增长6.35%、3.56%和5.67%。
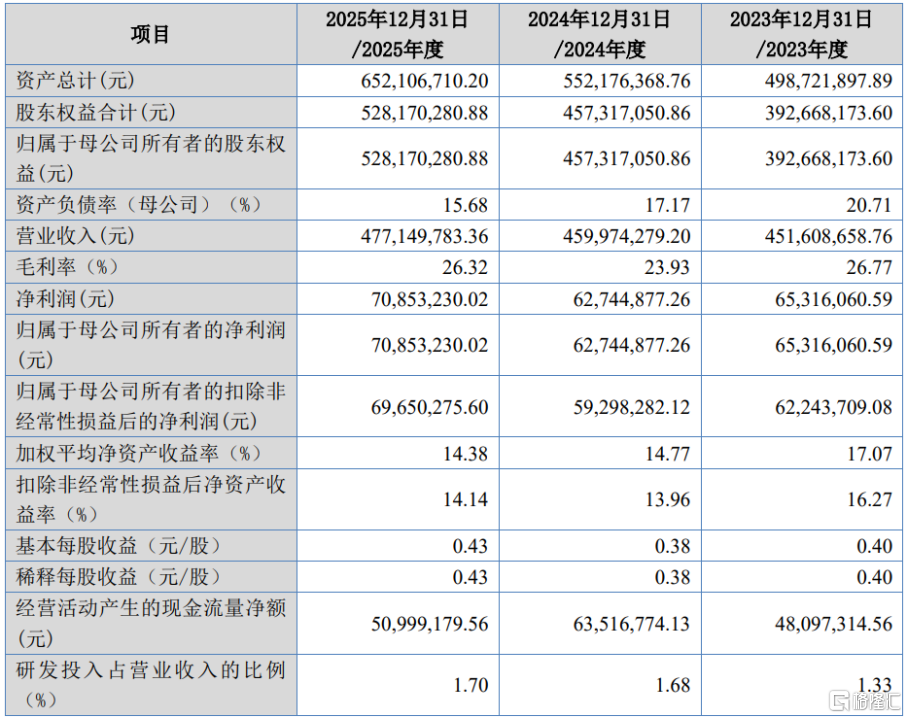
公司主要财务数据和财务指标,图片来源于招股书
报告期内,凯达重工的主营业务毛利率分别为26.76%、23.93%、26.4%,存在波动。其中2024年,公司轧辊、辊环毛利率较上期略有下降,主要原因系公司所在行业中企业数量较多,市场竞争较为激烈,以及主要原材料价格持续回落,销售单价略有下滑所致。
凯达重工产品的主要原材料是废钢、镍合金、钼铁等,供应商包括苏州市冠翔贸易有限公司、常州驰升商贸有限公司、洛阳鼎鸿贸易有限公司、栾川县钼源铁合金销售有限公司、宁波神化、上海甬合实业有限公司等。公司部分主要材料的供应商集中度较高,存在主要原材料供应商集中风险。
报告期内,公司直接材料成本占公司当期主营业务成本的比重均超60%,占比较大,如果上述原材料价格出现大幅上涨,将直接导致公司毛利率的下降,并可能引致公司盈利能力下降。
凯达重工专注于轧辊、辊环等钢材轧制关键部件的研发、生产、销售,主要服务国内外知名钢铁企业。公司已规模供货给宝武集团、津西钢铁、山东钢铁、鞍钢集团、包钢股份、永洋特钢、鞍山紫竹、罗源闽光等国内主流钢铁生产企业;同时,公司不断开拓海外市场,已规模供货给安米集团、EVRAZ、JSW、英国钢铁、浦项控股等国际知名钢铁企业。
公司业绩受下游行业景气度影响。凯达重工下游产业为钢铁行业,钢铁行业的下游产业包括建筑、机械、汽车、能源、造船、家电、铁路、集装箱等,市场需求在一定程度上受下游钢铁行业产能利用率、固定资产投资强度、宏观经济周期和行业政策调整等因素影响。如果未来宏观经济增长放缓或钢铁行业进入深度调整周期,可能会影响公司产品订单获取和产能释放。
本次北交所IPO,凯达重工所募集的资金主要用于凯达西太湖高性能轧辊生产基地建设项目。