 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

11月12日,宁波江丰电子材料股份有限公司(简称“江丰电子”)正式向港交所主板递交上市申请,招商证券(香港)担任独家保荐人。
江丰电子于2017年6月在A股上市,证券代码300666,此次递表若成行,公司将成为又一家A+H双重上市的半导体材料企业。
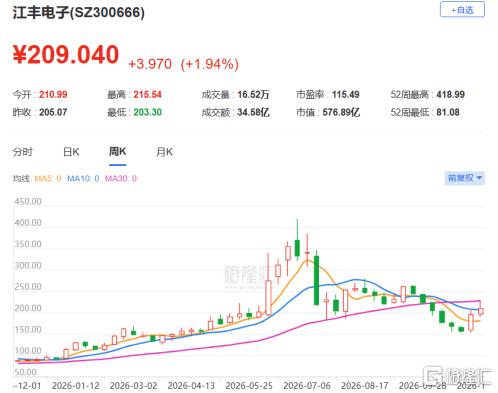
截至11月13日收盘,江丰电子A股报209.04元/股,总市值约576.9亿元,年初以来涨幅约128%;今年7月初其股价一度冲至418.99元,市值突破1100亿元,随后回落,波动较大。
01
深耕溅射靶材二十年,给中芯国际、台积电供货
江丰电子总部位于浙江宁波余姚,其历史可追溯至2005年4月,成立当年便制成第一块商用国产溅射靶材,打破海外垄断;
2006年公司斩获首份商业化订单,2008年通过一家总部位于中国台湾的全球领先晶圆代工厂(客户A)认证并开始批量供货。
公司创始人姚力军现年59岁,先后取得哈尔滨工业大学金属材料专业博士(1996年)与日本广岛大学金属材料专业博士(1997年)。
股权方面,姚力军博士现为公司首席技术官(2008年至2025年5月任董事长,2018年起转任CTO),通过投票安排控制公司合计23.71%的投票权,其子姚舜为公司四名执行董事之一。
多年来,公司已由溅射靶材拓展至半导体精密零部件,形成双增长引擎的业务模式。
超高纯金属溅射靶材。公司的产品线主要覆盖铝、钛、钽、铜、钨五大金属体系及相应合金靶材与环件,用于PVD(物理气相沉积)工艺。
公司主要向晶圆代工厂及IDM销售这些产品。据A股2025年年报,公司已经成为中芯国际、台积电、SK海力士、京东方等国内外知名厂商的超高纯溅射靶材供应商。
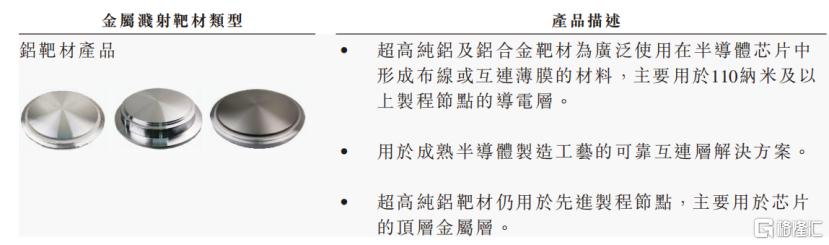
公司部分金属溅射靶材举例,来源:招股书
在半导体芯片制造过程中,PVD利用高能离子轰击靶材,使金属原子从靶材溅射出来并沉积于晶圆表面,形成导电层、阻挡层及接触层薄膜,用于电流传输及信号互连,构成连接计算单元、存储单元及逻辑节点的网络,以实现计算。
这些金属薄膜并非仅在制造过程中耗用,而是留存在成品芯片中,形成构成芯片电路的金属布线(互连)及其他功能层。
因此,靶材是芯片本身不可或缺组成部分的核心材料。同时,靶材本身在溅射过程中被消耗,因此客户需不断更换。
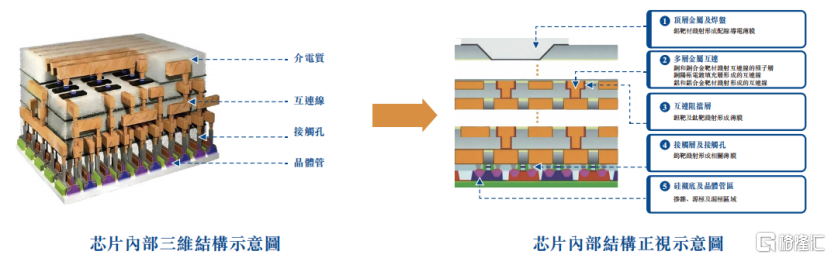
溅射靶材在半导体芯片内部结构中的位置,来源:招股书
半导体精密零部件。Showerhead、硅电极、加热器及金属腔体等半导体精密零部件为半导体设备制造商于设备制造过程中及晶圆代工厂与IDM于制造工艺中所使用的零部件。
它们承担工艺气体的分配、等离子体电场控制及晶圆固定,这直接影响良率与设备稳定性。
截至2026年6月底,公司拥有17个国内在营生产基地,并在韩国建设首个海外靶材工厂,旗下拥有52家子公司。
02
业绩有所增长,零部件毛利率却跌到8.2%
受下游需求及国产替代进程的推动,江丰电子近几年业绩有所增长。
2023年、2024年、2025年、2026年上半年(报告期),江丰电子收入分别为26.02亿元、36.05亿元、46.04亿元、27.37亿元,净利润分别为2.17亿元、2.99亿元、4.41亿元、4.52亿元;净利润率由2023年的8.3%提升至2026年上半年的16.5%。
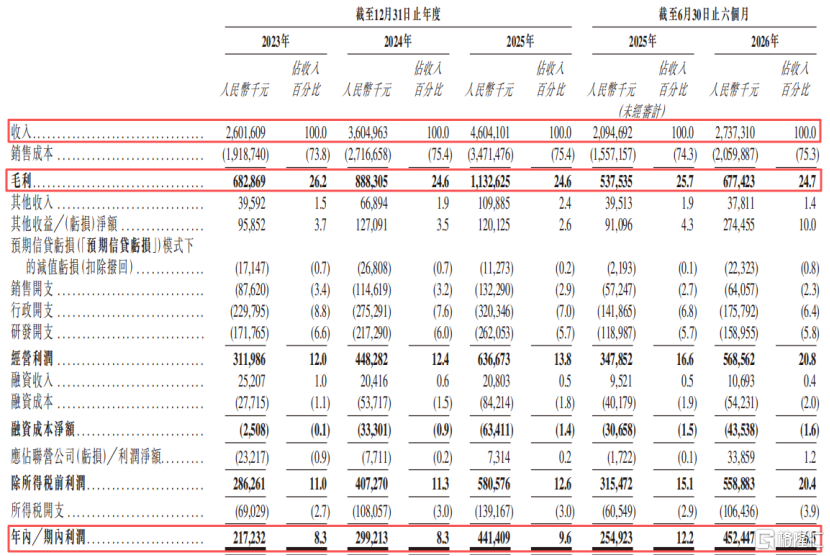
江丰电子主要财务数据,来源:招股书
按业务线看,2026年上半年超高纯金属溅射靶材收入16.71亿元,占比61.0%;半导体精密零部件6.45亿元,占比23.6%;其他业务(回收靶、边角料及技术清洗服务)收入为4.22亿元,占15.4%。
毛利率方面,公司整体毛利率由2023年的26.2%小幅降至2024年、2025年的24.6%,2026年上半年为24.7%。
其中,靶材业务毛利率持续上行,2025年达33.2%。但零部件业务毛利率从2023年的23.3%一路跌至2025年的8.2%,2026年上半年为11.9%,产能爬坡与产线扩张的成本压力清晰可见,这也是本次招股书最受关注的风险点之一。
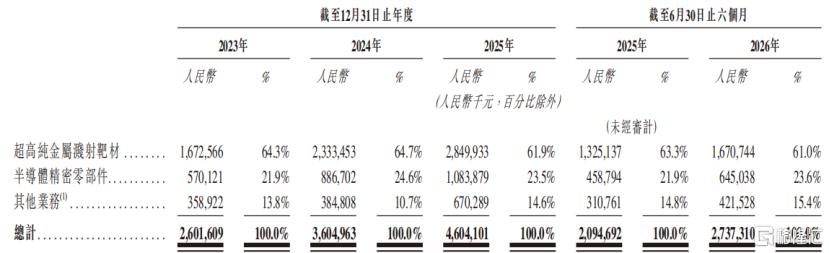
按产品类型划分的收入总额明细,来源:招股书
研发投入上,2023年至2025年研发开支分别为1.72亿元、2.17亿元及2.62亿元,占收入比重6.6%、6.0%、5.7%。
公司客户结构较为分散,2023年至2026年上半年,前五大客户收入占比分别为36.4%、37.3%、34.0%及32.2%,最大客户占比不足10%,覆盖全球头部晶圆代工厂、IDM及半导体设备商,客户黏性极强。
但供应商一端呈现另一番景象,前五大供应商采购占比由2023年的48.6%升至2026年上半年的54.9%。
其中,最大供应商A由姚力军博士最终控制,即上海同创普润新材料股份有限公司,公司向其采购超高纯金属材料的金额从2023年的2.96亿元增至2025年的9.97亿元(占采购总额33.5%),2026年上半年进一步达8.86亿元,占比38.8%,关联采购规模与占比同步走高。
现金流方面,报告期内公司经营活动现金净额分别为2.51亿元、-0.96亿元、4.70亿元、3.29亿元;2024年为负主要受备货扩产影响。
截至2026年6月底,公司总资产148.73亿元、总负债76.89亿元,在手现金及现金等价物34.07亿元。
分红方面,2023年、2024年及2025年已付股利分别为5470万元、5290万元及8090万元,2026年上半年派付1.02亿元;公司章程承诺年度现金分红不少于当年可供分配利润的20%。
03
277亿的靶材市场与740亿的零部件市场
先看什么是溅射靶材。
在芯片制造中,物理气相沉积(PVD)利用高能离子轰击靶材,使金属原子从靶材溅射出来并沉积于晶圆表面,形成导电层、阻挡层及接触层薄膜。
这些薄膜留在成品芯片内部,成为互连线及其他功能层的一部分。因此靶材是直接决定芯片性能的关键材料,会随溅射过程持续消耗,需要定期更换,具备“耗材+关键材料”双重属性。
全球超高纯金属溅射靶材市场高度集中,前三大供应商合计占有约42.8%的份额,准入门槛来自技术、认证与规模化供应的三重壁垒。
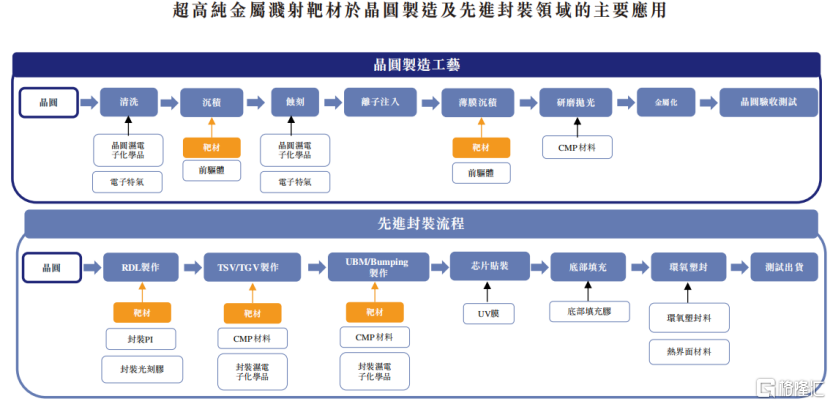
超高纯金属溅射靶材于晶圆制造及先进封装领域的主要应用,来源:招股书
据弗若斯特沙利文,全球超高纯金属溅射靶材市场由2021年的193亿元增长至2025年的277亿元,复合年增长率9.5%,预计2030年达600亿元(2026年至2030年复合年增长率16.0%);
中国市场由2021年的40亿元增至2025年的70亿元,预计2030年达178亿元,增速快于全球(20.4%)。
其中,半导体芯片用靶材增速最高。全球市场预计由2026年的220亿元增至2030年的458亿元(20.1%),中国市场由56亿元增至139亿元(25.4%)。
核心驱动是AI,因为先进逻辑芯片需要更多金属互连层,3D NAND与HBM持续增加堆叠层数,2.5D/3D先进封装中硅通孔(TSV)及重布线层(RDL)工艺也拉动高规格靶材的渗透率与单位价值双双提升。
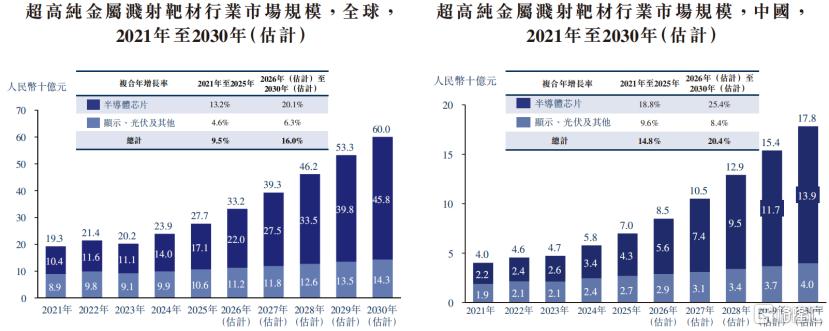
超高纯金属溅射靶材市场规模,来源:招股书、弗若斯特沙利文
竞争格局方面,2025年全球前五大供应商合计占49.4%。排名第一的公司A(JX金属株式会社)收入67亿元、份额24.0%。
根据弗若斯特沙利文数据,按2025年收入计,江丰电子在全球超高纯金属溅射靶材供应商中位列第二,其全球市场份额为10.3%,在用于半导体芯片的超高纯金属溅射靶材的全球市场份额为14.9%。
在中国市场,其2025年市场份额约23.3%,排名第一;在芯片用靶材的国内市场份额达到37.8%。
行业内其他竞争对手还包括霍尼韦尔(Honeywell)、东曹、普莱克斯、爱发科(ULVAC)、有研亿金等。
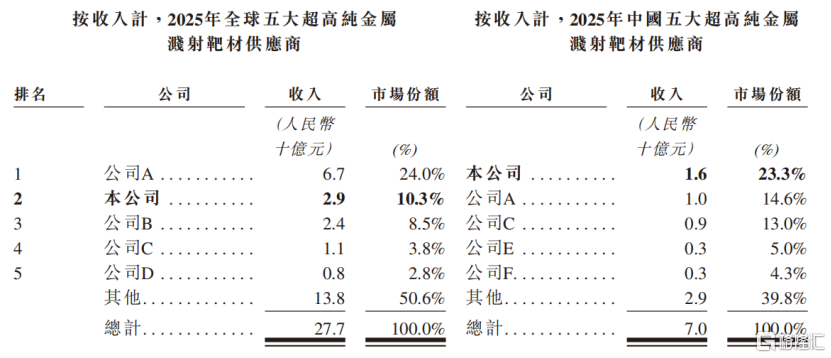
全球超高纯金属溅射靶材竞争格局,来源:招股书
第二曲线的零部件市场空间相对大一些。中国半导体精密零部件市场由2021年的328亿元增长至2025年的740亿元,复合年增长率22.5%,预计2030年达1664亿元;机械及腔体类为最大细分市场,2025年为314亿元。
但国产化率仍然偏低,2025年海外供应商占据中国精密零部件市场前五名的全部席位,本土第一的公司H(富创精密)份额仅2.7%,江丰电子以10亿元收入、1.4%的份额位列本土第三。
下游需求同样在加速,中国晶圆厂年度投资额由2021年的约1700亿元增至2025年的超3000亿元,预计2030年将超过5000亿元,设备装机量扩张与存量替换将共同拉动零部件需求。
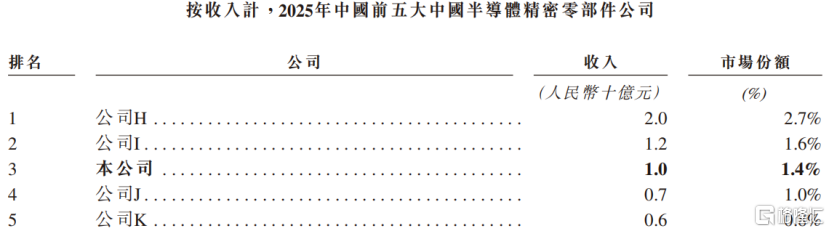
中国前五大半导体精密零部件公司,来源:招股书
对于江丰电子而言,此番赴港的直接诉求是全球化,韩国工厂建设、就近服务三星等海外客户,都需要一个国际化的资本平台。
但硬币的另一面同样清晰,发行条款与募资用途尚未披露,零部件业务8.2%的毛利率何时修复、关联采购占比持续攀升能否获得国际投资者认可,都将是后续聆讯与市场讨论的焦点。