 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

AI计算市场正在迎来新的参与者。
日前,黑芝麻智能发布公告,公司与一家A股上市公司(产业合作伙伴)正式签署销售及技术开发合同,总金额约人民币3亿元;其中自合同签订一年内,预计采购以公司高性能AI芯片为核心的AI计算服务器整机产品约人民币2.5亿元。根据黑芝麻智能此前的公告,其AI推理服务器可原生适配头部AI企业的高性能模型,目标用户包括中小企业、一人公司及个人用户。
这是黑芝麻智能AI计算业务的首批订单。
过去,市场通常认为黑芝麻智能的收入增长与汽车智能化节奏、芯片搭载量及车型量产进度高度绑定。公司在此前的公告中已将战略愿景指向端侧AI推理解决方案,如今这份合同,进一步让公司从车规级智驾芯片供应商向全场景端侧与边缘AI算力底座延伸的逻辑,得到实质的商业订单验证。
一、拆解3亿订单:AI计算从技术布局走向商业验证
在AI算力赛道的布局上,黑芝麻智能正展现出惊人的落地速度。
9月22日,黑芝麻智能宣布与在AI算力基础设施、服务器产品化及供应链服务等领域拥有丰富经验的协创数据达成战略合作,如今又宣布与一家A股上市公司签订了总金额3亿元的服务器销售及技术开发合同。从携手龙头企业切入AI计算赛道,到后续规模化订单火速落地,在行业普遍面临“落地难”的当下,这种全面提速的转化效率尤为抢眼。
回到黑芝麻智能的AI计算战略合作以及此次的合同细节本身,公司布局AI计算市场的路径逐步清晰。
首先看金额。以黑芝麻智能2026年上半年收入4.58亿元计算,3亿元的订单分量不言而喻。从合作方式来看,这也不是一锤子买卖的项目制采购,而更像是深度绑定的开始。此次合同由“AI计算服务器整机销售”与“配套技术开发”共同构成。
再看黑芝麻智能此前公布的战略合作方。协创数据近年来持续向AI算力基础设施领域拓展,2026年上半年营业收入约125.23亿元,同比增长153.29%;其中智能算力产品及服务收入约32.16亿元。根据2026年半年报,协创数据的智能算力产品及服务业务已覆盖算力服务器、集群集成、云算力及FCloud平台,具备从设备选型、软件安装、系统部署到算力集群运营的综合服务能力。
黑芝麻智能可以借助协创数据既有的交付网络、行业客户资源与应用部署经验,缩短新产品从技术验证走向商业交付的周期,降低跨行业拓展的难度。而对于协创数据而言,黑芝麻智能提供了新的自研国产AI计算解决方案,有助于协创数据丰富现有算力产品组合,探索针对特定推理负载优化的差异化服务器方案。
值得一提的是,结合9月22日黑芝麻智能与协创数据签署的战略合作框架,双方已明确共建“算力底座—整机生产—AI推理服务”一体化AI推理解决方案,并探索面向下一代AI推理场景的定制化芯片开发。
这明显与国产算力供货中常见的“卖卡走人”模式,即只交付硬件,把驱动、框架适配和运维优化留给客户自行解决的模式不同。
博通、迈威尔的定制芯片业务已经证明,芯片厂商可以通过参与客户的架构设计、专用IP开发及系统优化,将合作关系从单纯硬件销售延伸至长期研发与产品迭代。联合定义芯片往往是利润率更高、粘性更强的合作形态。一旦进入联合定义阶段,芯片架构、编译器、软件框架及应用负载之间的适配程度将直接影响系统性能和迁移成本。随着双方软硬件协同优化不断深入,客户切换供应商的成本可能随之提高。
伴随客户共同定义产品,是黑芝麻智能在汽车芯片市场验证过的核心打法,如今将其复制到AI计算市场,有望帮助黑芝麻智能在新赛道中开辟差异化的发展路径。
二、算力格局生变:推理浪潮兴起,端侧与边缘接棒算力下半场
过去几年,AI基础设施投资的主线一度高度集中于追求极致性能与规模,焦点普遍集中在GPU的供不应求、科技巨头资本支出及大规模算力集群的建设预期,亦或新云融资状况与积压订单。但与此同时,具备高度确定性的算力需求可能被忽略。
当前,大模型已从研发阶段进入真实应用,推理需求的总量拐点已经出现,增量结构正在向端侧和边缘倾斜。 Gartner预测2026年全球推理支出将首次超过训练支出。推理需求的爆发推动AI计算的部署方式从集中式数据中心向企业私有化、边缘计算及智能终端延伸。Omdia在受Google Cloud和Intel委托开展的《2026 Edge AI Strategy Landscape》研究预计,未来五年本地化边缘AI部署数量将增长190%。
相较于训练需求,推理需求呈现出更加明显的多元化特征。例如,大型云服务商更关注高并发、大规模模型的吞吐能力;工业视觉、机器人等场景需要低时延响应,而企业部署专用模型则更加关注设备成本与功耗、数据安全和长期运行。这一变化也为非GPU玩家打开了新的市场机会。根据路透社10月13日援引的IDC数据,2026年上半年,中国数据中心AI加速器出货量约200.8万颗,其中非GPU加速器出货101.6万颗,同比增长近80%,首次超过GPU的99.1万颗。
在GPU、定制ASIC及各类NPU厂商纷纷争夺推理市场的背景下,黑芝麻智能为何能够获得一席之地?
答案首先要回到它的本身布局。
经过多年积累,黑芝麻智能已围绕自研NPU及SoC架构构建起AI计算能力,并将其集成到车载SoC及配套系统中。
具体来看,第一层竞争基础在于领先的芯片硬件矩阵。截至目前,黑芝麻智能已形成覆盖华山A1000家族、武当C1200家族以及华山A2000家族的产品布局,叠加亿智电子的低功耗AI SoC产品,算力覆盖10 TOPS以下至1000 TOPS的不同档位。其中,在高算力方向,华山A2000家族已形成A2000N、A2000L、A2000U及A2000X四款产品,分别提供200、400、700及1000 TOPS等效算力,覆盖从座舱AI、城市NOA到高阶辅助驾驶、Robotaxi等不同需求。而在低功耗市场,公司今年7月完成对亿智电子的收购,进一步补齐了轻量化AI计算产品线。如今,黑芝麻智能已布局单芯片0.5 TOPS -1000 TOPS及以上的全梯度算力生态,拥有业界最完整的算力谱系。
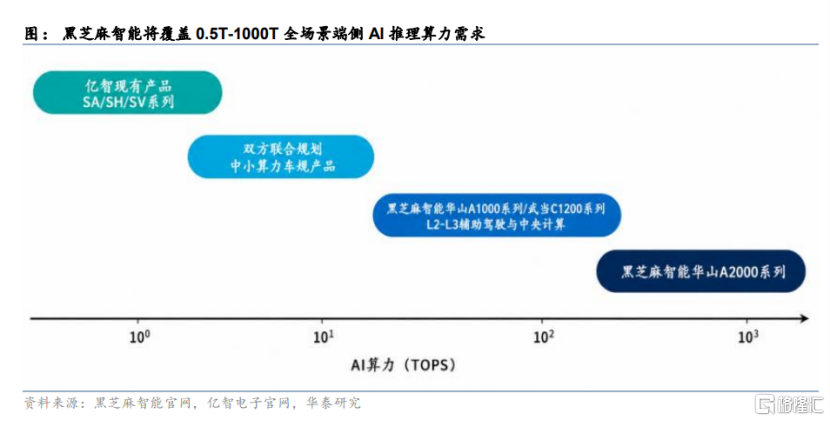
第二层竞争基础则在于自研的神经网络计算底层架构。
华山A2000家族的核心是公司自研的九韶NPU。九韶NPU采用大核架构,支持INT4、INT8、FP8、FP16及FP32混合精度计算,针对Transformer及精细量化提供硬件加速,并通过高带宽片上缓存减少数据搬运开销。
智能驾驶本身就是复杂的实时AI推理任务。相比以卷积视觉算法为主的早期辅助驾驶负载,新一代智驾模型已逐步引入BEV、Transformer、端到端和多模态模型,推动公司NPU架构从CNN加速、通用算力扩展,进一步向复杂模型的系统级支撑演进。
除了硬件性能,软件生态同样是市场竞争的关键。
Counterpoint Research曾指出,制约NPU规模化应用的一项重要障碍,是不同厂商的软件工具链相对独立,开发者需要为不同硬件投入额外适配成本。对于已有成熟GPU开发环境的客户而言,即使专用芯片具备理论上的能效优势,如果模型迁移、算子适配和性能调优过于复杂,也很难形成实际采购动力。针对这一问题,黑芝麻智能已建立较为完整的AI工具链与软件支持体系。 公司新一代BaRT通用AI工具链基于MLIR编译框架开发,支持模型转换、编译优化、算子适配及性能分析,并兼容PyTorch推理接口和Triton自定义算子编程。开发者可以利用工具链将已有模型映射至底层NPU架构,通过算子融合和内存布局优化提高硬件利用效率,降低模型迁移和部署调优的开发门槛。
除硬件性能和软件生态外,场景落地能力同样容易被忽略。
车规级场景对可靠性、功耗、时延和量产交付的要求十分高。黑芝麻智能的芯片已在多家主机厂实现规模化量产,仅2026年上半年整体芯片出货量就超过600万颗,系统工程与量产能力经过长时间验证。这一能力可应用至企业级AI推理市场,例如政务、金融、医疗等下游客户对数据安全、设备稳定性和供应链可控性要求较高,与车规级能力的底层标准高度同构。
换言之,黑芝麻智能能跨界进入AI计算赛道,是十余年在芯片架构、软件链、复杂系统集成的技术积累,向全新应用场景的外溢。
三、重构成长逻辑:多业务曲线共振,潜力兑现待验证
事实上,前期积累的能力正加速从智能汽车领域,延展至机器人、AI计算等端侧场景;黑芝麻智能的成长驱动力,也从单一的汽车赛道,切换到汽车、机器人、AI计算多条赛道共振。
汽车业务依旧是公司的收入基本盘。2026年上半年,黑芝麻智能辅助驾驶产品及解决方案收入约3.95亿元,同比增长66.8%,占总收入的约86%。华山A1000已经度过导入期,在东风、一汽、比亚迪等主流车企客户中持续放量,稳定贡献核心业务收入;新一代A2000系列已经获得高阶辅助驾驶项目定点,按照公司计划于2026年下半年进入量产阶段,有望打开高阶智驾的增量空间;主打舱驾融合的武当C1296芯片于2026至2027年陆续在多款车型实现规模化应用。
具身智能是第二增长极。2026年上半年,公司具身智能及解决方案实现收入约4720万元,毛利率达到94.8%。依托SesameX平台,公司推出Kalos、Aura、Liora三大标准化算力模组,其中Kalos、Aura已在机械臂、协作机器人及四足巡检机器人等场景实现规模化出货,面向人形机器人的Liora模组则已配合头部厂商完成算法可行性验证,准备启动送样测试。
与此同时,据黑芝麻智能披露,亿智电子已提前超额完成2026年500万元的净利润承诺。随着收购完成,亿智电子有望为黑芝麻智能开辟消费级及泛端侧AI市场,并在后续合并报表中贡献增量。
刚刚落地的AI服务器订单,则代表它正式踏入AI计算赛道,也意味着第三条商业化路径的开启。参考高通公开测算,2030年包括汽车、工业、机器人、边缘数据中心在内的全场景边缘AI合计潜在市场规模可达1.7万亿美元,赛道体量足够容纳多家头部厂商,也给黑芝麻智能打开了汽车之外巨大的想象空间。
值得强调的是,看待多条成长曲线时,不该只是简单做收入加法,背后更深度的价值,来自于核心技术资产的反复复用。AI芯片行业属于典型重研发赛道,芯片架构、NPU IP、编译器、工具链的前期投入十分高昂,但一旦完成开发,向不同行业复用的边际成本很低;每多一个落地场景,就意味着原有研发投入可以被更多产品摊薄。
这套技术复用模式,已经在具身智能业务上得到验证。依靠标准化模组,仅需要少量适配工作就可以适配不同机器人硬件,该业务板块毛利率高达94.8%。值得一提的是,2026年上半年,公司整体毛利率达到49.5%,在同类玩家当中处于较好水平,远高于爱芯元智同期29%的毛利率。
国信证券预测,随着收入规模扩张,公司研发费用率有望从2026年的96%回落至2028年的40%,规模效应将逐步释放。黑芝麻智能在公告中亦表示,深度绑定头部客户、获取大额订单,有利于推动盈利业务重构,并长期带动收入增长与盈利水平改善。
车规体系淬炼出的工程能力,已跳出汽车的边界,在具身智能、企业级推理以及更广阔的端侧AI领域找到适配的商业化土壤。随着抓住推理算力机遇,黑芝麻智能的成长逻辑,有望迎来一次重构。