 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

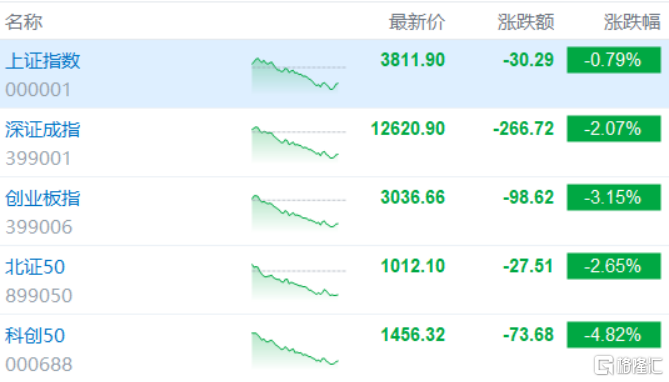
10月8日,国庆节后首个交易日,A股三大指数集体下跌,截至收盘,沪指跌0.79%报3811.90点,深证成指跌2.07%,创业板指跌3.15%,北证50跌2.65%,科创50指数跌4.82%。全市场成交额16943亿元,较上日放量2442亿元,全市场超3700只个股下跌。
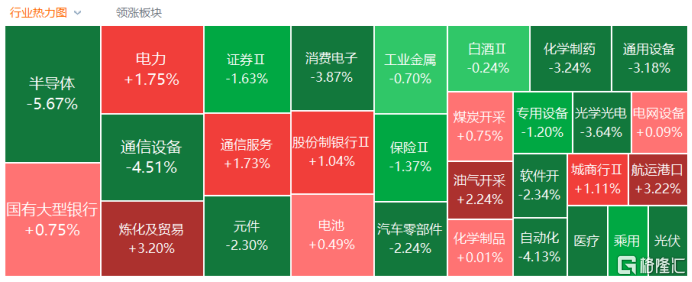
盘面上,电池概念逆势上扬,领湃科技20CM涨停,时代万恒、龙蟠科技等10CM涨停;油气开采及服务板块全线飘红,科力股份涨超9%,通源石油、首华燃气涨超7%;港口航运股普涨,中远海能、招商南油涨停。另一方面,半导体、CPO等AI硬件板块表现低迷,长光华芯、源杰科技20CM跌停,沃格光电、均胜电子10CM跌停,A股“股王”长鑫科技放量大跌超7%。
具体来看:
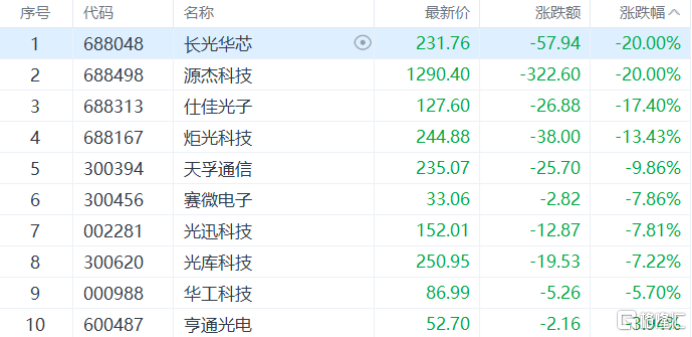
光芯片板块下跌,长光华芯、源杰科技20CM跌停,仕佳光子跌超17%。
消息面上,市场此前流传光芯片降价相关传闻,称当前光芯片价格已经承压,1.6T配套光芯片存在降价压力。对此,长光华芯表示,公司未收到任何关于光芯片降价的相关消息。永鼎股份同样表示,未获悉相关情况,对股价异动原因不作猜测。仕佳光子称,公司未获得任何光芯片降价的相关消息,但认为本轮板块调整可能源于10月1日摩根士丹利发布的关于美国联邦通信委员会(FCC)政策的研究报告。
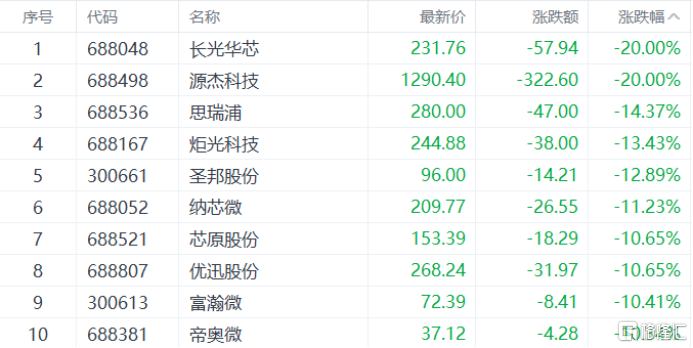
半导体、CPO等AI硬件板块重挫,沃格光电、均胜电子跌停,A股“股王”长鑫科技放量大跌超7%
消息面上,摩根士丹利近日发布报告指出,美国对华光模块的潜在限制可能通过FCC“受控清单”机制实施,而非全面禁运。政策核心为“65%美国含量”规则,即中国制造的收发器仍可进口,但需满足BOM中65%价值来自美国企业的条件。报告强调此为供应链重塑和价值链利润再分配,而非简单的制裁利好/利空。
另外,东芝近日宣布,菲律宾子公司TIP将继续投资扩大产能,目标是到2027财年,将其存储容量年产能较2025财年翻一番。
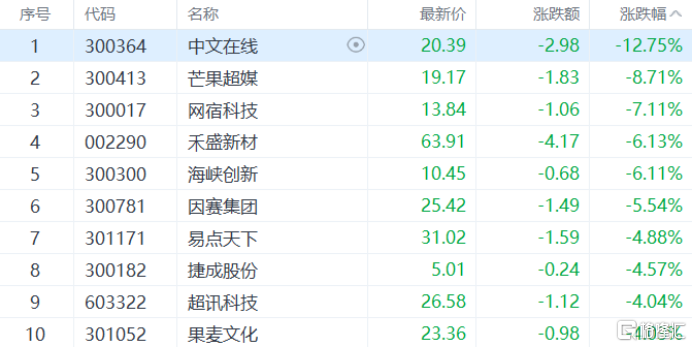
影视传媒板块走弱,中文在线跌超12%。
消息面上,根据国家电影局统计,2026年国庆档电影票房为11.65亿元,连续7天每日票房破亿元,观影人次为3199.59万;场次为329万场,同比增长2.21%;平均票价为36.41元,比去年同期降低0.28元,同比下降0.77%;国产影片票房占比为78.7%。
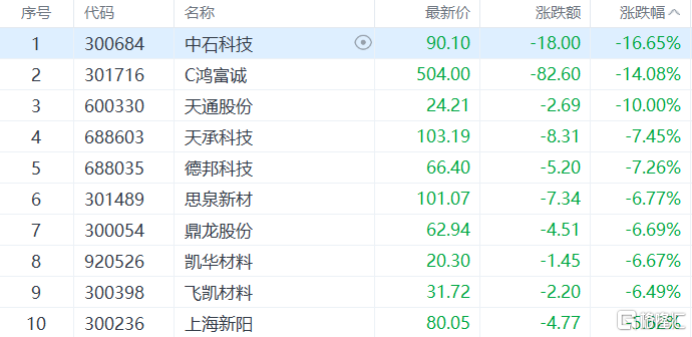
电子化学品板块低迷,中石科技跌超16%,天承科技、德邦科技跌超7%。
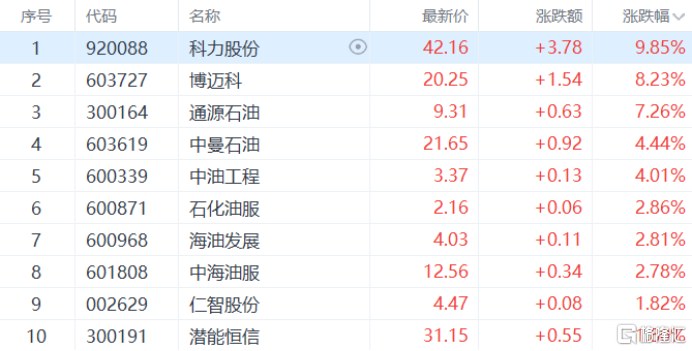
油气开采及服务板块强势,科力股份涨超9%,通源石油、首华燃气涨超7%。
消息面上,近日,中东冲突升级,国际油价飙升,布油突破102美元/桶。据Axios报道,多名美国官员表示,美国国防部数日前已指示美国中央司令部完成相关准备,以应对可能恢复对伊朗的大规模军事行动。
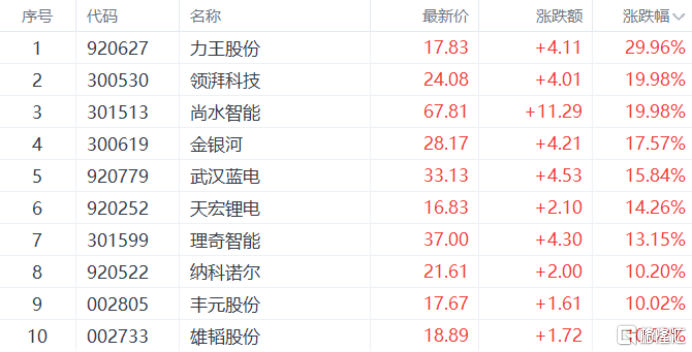
电池板块上扬,领湃科技20CM涨停,时代万恒、龙蟠科技等10CM涨停
消息面上,近日,工信部等七部门联合印发《新型电池产业发展“十五五”规划》,其中提出,提高柔性电池、异形电池等新型电池在智能可穿戴设备、智慧家庭、移动医疗设备领域的应用水平,巩固扩大新能源汽车、消费电子领域应用规模,拓展“沙戈荒”和高寒地区应用场景。
展望后市,广发证券认为,节后A股市场有望“量价齐升”。10月初至12月初,AI产业链将进入“技术路线更新—业绩兑现验证—商业化定价重估”的密集催化期,投资逻辑有望从资本开支扩张,进一步转向结构性增量与投入回报的双重验证。