 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

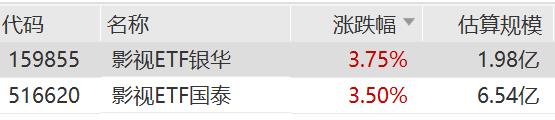
A股市场AI漫剧、AI短剧概念股继续走强,华策影视涨超15%;华智数媒涨超10%,慈文传媒、金逸影视、上海电影、天威视讯涨停,带动影视ETF银华、影视ETF国泰涨超3.5%。
伴随AI视频生成技术迭代、短剧出海持续拓展以及内容平台加大布局,AI影视产业正从早期的技术尝试逐步走向规模化生产。
从券商研报观点来看,AI短剧的产业逻辑正在从单纯的降本增效,向内容供给扩张、IP价值释放和海外市场拓展延伸。与此同时,AI影视的内容形态也在从短剧、漫剧向中长剧、电影及互动影游等方向拓展。
关于AI影视,国盛证券认为:①目前景气度最高的强现实AI应用方向,视频生成模型技术的进步,让短影视内容的制作成本和周期缩短到原来的1/5到1/7的水平,并且逐步渗透到更长的内容形态,包括剧集、电影以及互动影游,大幅度改善了影视行业高成本、长周期的原有商业模式;②周末讨论度较高的广电总局微短剧专项治理,是新一轮专项的行业治理行为,上一次是今年6月。本轮打击通过低俗内容博流量、盗脸、偷声等行业现象,并且同步优化流量分发到同质化内容问题,有利于优秀作品持续涌现带动行业生态持续向好;③催化角度看,《流浪地球》等相关催化有望驱动行情持续。
财信证券表示,当前传媒板块绝对估值处于历史中低分位,机构持仓仍处于低配水平,近期交易活跃度边际回升,具备一定的资金再配置空间,产业基本面改善与新增催化有望成为推动配置修复的重要因素;其中AI影视兼具成熟的内容消费市场与技术迭代带来的供给创新,值得重点关注;从产业端看,短剧市场规模及用户规模持续扩大,红果、微信等头部互联网平台加大内容分发与流量布局,为短剧行业提供较为稳定的消费需求基础;供给端,AI视频模型持续迭代,推动内容制作成本与周期下降,AI剧漫剧供给快速扩张,内容形态向AI长剧、院线电影及互动影游延伸,行业有望向精品化生产及多元化商业变现发展;综合考虑传媒板块估值、机构配置水平及AI影视产业发展趋势,维持传媒行业“同步大市”评级。
中信证券研报称,2026年第三季度传媒行业收入同比+4.25%,毛利润同比+6.64%,主营业务保持韧性,但利润端受投资收益变化及部分公司前置投入影响有所分化。相较半年报,行业更值得关注的变化在于AI应用持续深化,商业价值开始由生产提效向业务收入、内容创新及平台变现拓展。游戏板块依托产品周期及全球化运营保持相对优势,AI已深入研发、测试及发行全流程,海外AI创作平台与世界模型进展进一步拓展中长期想象空间;营销板块率先验证AI商业化价值,AppLovin、Unity模型升级推动广告变现效率及利润增长,国内AI驱动收入、智能投放与模型服务逐步形成增量;影视院线经营环比修复,视频模型升级及创作工具完善推动AI内容向精品化、长内容及互动影游延伸,优质IP与专业制作能力的重要性进一步凸显;出版板块经营趋稳,国企改革、版权数据及AI教育拓展长期价值。展望后续,产品周期、AI商业化及IP多元开发仍是传媒行业主要成长方向,关注具备优质内容、全球化运营、技术落地及渠道资源优势的公司。