 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

AI硬件板块走强,中际旭创、新易盛、天孚通信、东山精密、生益科技等龙头股集体上涨。
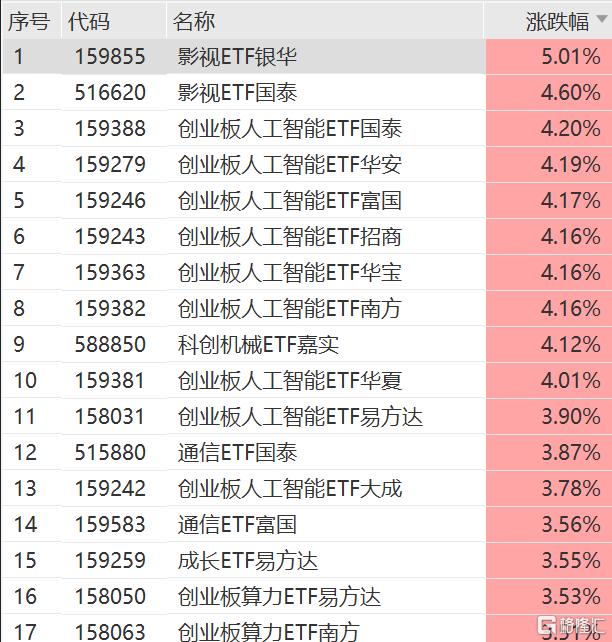
创业板人工智能ETF国泰、创业板人工智能ETF华安、创业板人工智能ETF富国、创业板人工智能ETF招商、创业板人工智能ETF华宝、创业板人工智能ETF南方、创业板人工智能ETF华夏涨超4%;创业板人工智能ETF易方达、通信ETF国泰、创业板人工智能ETF大成、通信ETF富国、成长ETF易方达、创业板算力ETF易方达、创业板算力ETF南方涨超3.5%。
消息面上,AI产业链迎来多重催化。
11月9日,2026太空云产业生态大会上发布“星云星座计划”,标志着我国“太空云”生态建设从技术验证走向产业化布局。该计划覆盖国产算力芯片到卫星应用全产业链,将构建“天地协同”统一算力网,为自然资源、防灾应急、低空经济等场景提供全球太空算力服务。
11月9日晚间,A股上市公司回购、增持公告继续密集披露。据不完全统计,超15家公司发布回购相关公告、披露增持计划,出手公司多集中于PCB、光通信等AI产业链公司。业内人士指出,随着再贷款工具转向长期制度性安排、利率降低,回购增持的便利度和成本优势将长期存在。
全球AI模型聚合平台OpenRouter统计显示,2026年10月19日至25日当周中国AI大模型周调用量达93.54万亿词元,连续二十六周稳居全球首位,当期该平台全球总调用量188万亿词元。
北美四巨头资本投入持续扩张,长期订单支撑AI基础设施建设。
北美四大科技巨头延续AI基础设施投入,第三季度现金购置物业与设备支出环比均有增长,服务器、网络设备与数据中心成为重点方向。海外光通信需求延续增长。Lumentum营收同比增长136.5%,Coherent营收同比增长约50%;两家公司下一财季营收指引中值较本季分别高约27%、12%。海外光通信需求延续增长。Lumentum营收同比增长136.5%,Coherent营收同比增长约50%;两家公司下一财季营收指引中值较本季分别高约27%、12%。
国盛证券表示,自2023年AI算力行情启动至今,光模块板块经历了三轮显性的深度回调。每一轮回撤幅度均较大,且伴随不同的市场叙事;然而,每一次调整过后,板块皆依托扎实的业绩兑现完成估值修复并再创新高。复盘这三波回调,旨在厘清一个反复应验的产业规律:市场往往倾向于将短期扰动线性外推为长期趋势的终结,而长远来看,产业通过持续向上发展往往一次次证伪这种悲观预期。
国泰海通证券认为,国内光互联企业处于全球迭代与卡位头部。据LightCounting,2025年全球TOP10光模块厂商中7家为中国大陆企业,收入合计占全球60%以上。行业竞争正从“产能扩张”转向“技术效率”,国内头部企业与全球最头部CSP的联合研发节奏领先,复杂地缘环境下卡位优势进一步凸显。科技估值处于较低水平,基本面保持良好。通信互联板块2027年估值降至历史极低水平,头部光模块企业PE约10x;电子行业拥挤度与估值压力已同步释放,处于“中低估值、中低拥挤”位置。2027年涨价主线提价节奏有望延续,国产替代进入批量复购的订单兑现期,设备与材料收入确定性较强,盈利仍有上修空间。