 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

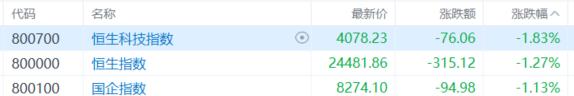
11月6日,港股三大指数集体下跌。恒生指数跌1.27%报24481点,国企指数跌1.13%,恒生科技指数跌1.83%,本周总体呈现大反弹行情,相对外围市场的大跌而言港股表现具有较强韧性。
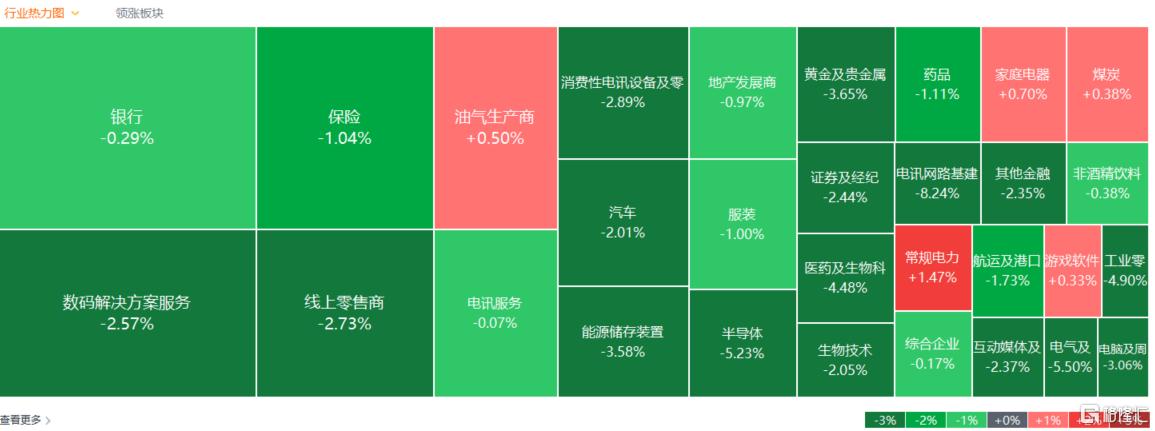
盘面上,权重科技股多数下跌,阿里巴巴、百度集团跌超3%,小米集团、腾讯控股、快手、京东纷纷下跌;受外围芯片股大跌连锁反应,半导体、PCB概念、存储概念等低迷,景旺电子跌近16%,云英谷科技、长光辰芯、天数智芯跌超11%;黄金股下挫,中国黄金国际跌超6%;铜矿股集体下跌,洛阳钼业、中国有色矿业跌超5%;光通信、医药外包概念、锂电池、生物医药股、濠赌股、汽车股、内房股普跌。
另一方面,电力股走强,华能国际电力股份涨超3%;石油股走高,延长石油国际涨超6%;乳制品股活跃,原生态牧业涨超7%;煤炭股、教育股、啤酒股、家电股、内银股、体育用品股等逆势活跃。
具体来看:
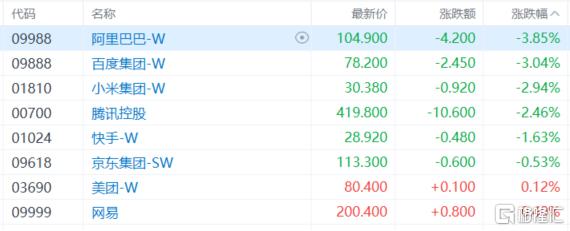
权重科技股多数下跌,阿里巴巴、百度集团跌超3%,小米集团、腾讯控股、快手、京东纷纷下跌;美团、网易小幅上涨。
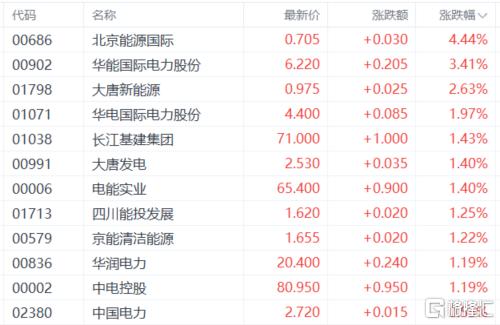
电力股走强,华能国际电力股份涨超3%,大唐新能源、华电国际电力股份、长江基建集团、大唐发电等跟涨。
消息面上,国家能源局电力司副司长谭洪江10月30日在新闻发布会上表示,总体来看,当前算电协同加力发展,绿电直连快速起步,政策体系不断健全,各地积极开展实践探索,推进算电协同项目建设。国家能源局将进一步研究相关政策举措,引导地方和企业因地制宜做好算力设施绿电直连方案论证和项目落地,遴选典型项目互学互鉴,形成可复制可推广的经验,更好促进算电协同高质量发展。
石油股走高,延长石油国际涨超6%,中国海洋石油、中国石油股份跟涨。
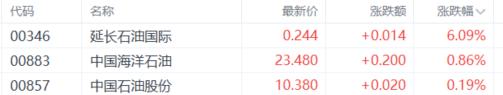
消息面上,11月5日,国际油价明显上涨。纽约商品交易所12月交货的轻质原油期货收于每桶90.52美元,涨幅2.72%;伦敦布伦特原油1月交货期货收于每桶98.29美元,涨幅3.88%。伊朗一名高级官员5日称,伊朗已通过卡塔尔向美国提交了一项涉及核问题的提议,该提议将在美国接受伊朗提出的七项条件后进行讨论。美国方面正在研究伊朗的这份提议。据悉,由于担心美国中期选举后美伊冲突可能再度升级,目前调解方正加大调解力度。
乳制品股活跃,原生态牧业涨超7%,中国圣牧、H&H国际控股、蒙牛乳业、中国旺旺跟涨。
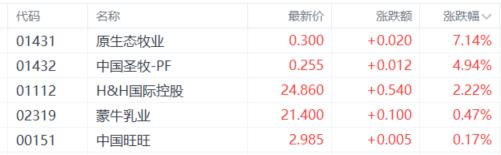
消息面上,消费板块成为资金避风港。近期AI等科技资产高位回落,消费股因前期调整充分、筹码出清,成为风格轮动和仓位切换的方向。海通国际数据显示,截至10月28日近一周,必需性消费及非必需性消费合计获外资流入约18.44亿港元,超越金融股。中信证券也建议短期优先布局牧业、乳制品等周期反转方向。
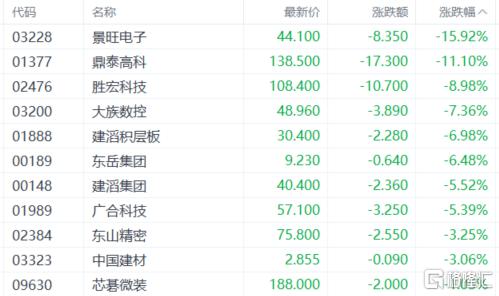
PCB概念低迷,景旺电子跌近16%,鼎泰高科、胜宏科技、大族数控、建滔积层板、东岳集团、建滔集团跟跌。
半导体板块下跌,康特隆跌超20%,云英谷科技、长光辰芯、天数智芯跌超11%,澜起科技、圣邦股份、江波龙、壁仞科技等跟跌。
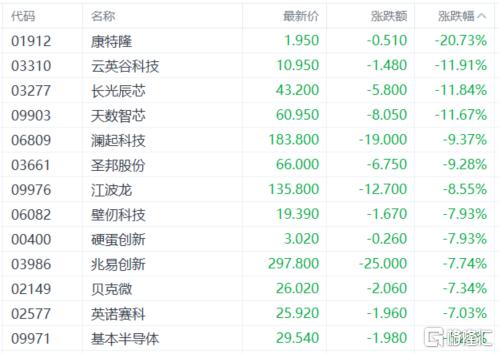
消息面上,美股本周四遭遇剧烈抛售。纳斯达克综指收跌5.52%,标普500跌4.36%,道指跌3.44%,创近19个月最差单日表现,科技与芯片股领跌。周五,亚洲股市大幅下挫,追随隔夜美股跌势。市场普遍认为,此次下跌主要受中期选举后民主党掌控国会的预期影响,投资者担忧AI数据中心建设与监管环境可能收紧。
黄金股下挫,中国黄金国际跌超6%,紫金矿业、招金矿业、紫金黄金国际、灵宝黄金等跟跌。
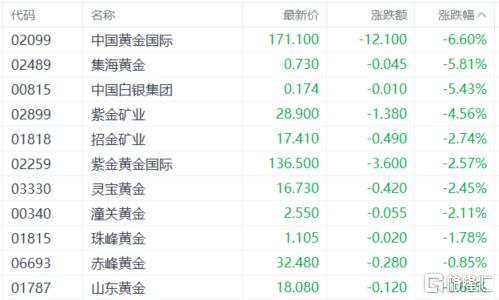
消息面上,高盛将2026年底黄金价格预测下调至每盎司4150美元,并将2027年底预测下调至每盎司4800美元。
铜矿股集体下跌,洛阳钼业、中国有色矿业跌超5%,江西铜业股份、紫金矿业、五矿资源、万国黄金集团跟跌。
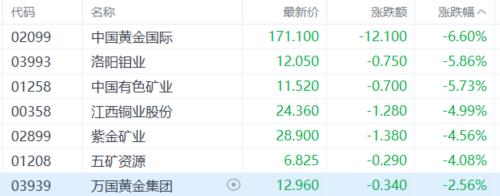
消息面上,铜价隔夜收跌是直接拖累。LME期铜收跌168美元,报13844美元/吨;沪铜主力合约夜盘收于104950元/吨,跌幅1.29%。铜价高位回落,直接压制了铜业股的盈利预期。华源证券研报指出,高油价抬升了美联储加息预期,铜价高位承压。在通胀黏性反复的背景下,市场对12月加息的押注仍然较高,美元走强预期对以美元计价的铜形成压制。
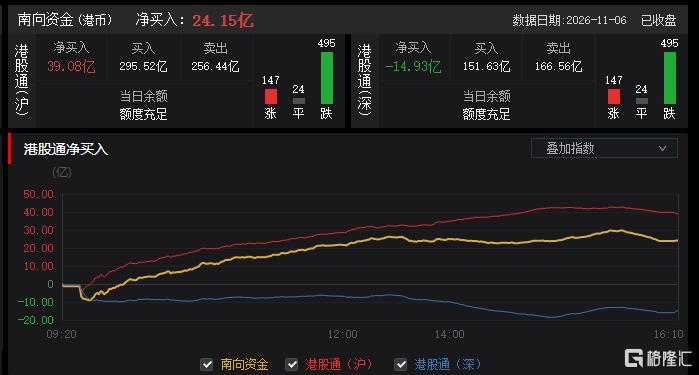
今日,南向资金净买入24.15亿港元,其中港股通(沪)净买入39.08亿港元,港股通(深)净卖出14.93亿港元。
展望后市,兴业证券认为,中国内地低利率及资产荒环境继续,内地财富向优质红利资产配置趋势方兴未艾。尤其是政策支持下,红利资产有望获得以内地保险资金为代表的配置型资金的持续流入,建议关注银行、保险、能源、公用事业、香港本地股、物管、餐饮酒店等行业龙头公司机会。