 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

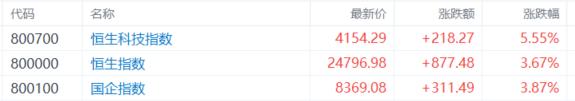
11月5日,港股迎来久违的大涨行情!恒生科技指数表现最为突出,最终收涨5.55%,恒生指数涨3.67%,国企指数涨3.87%。
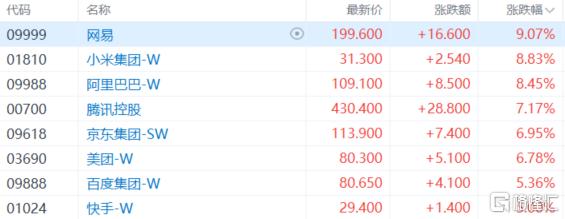
盘面上,大型科网股集体爆发领衔大市上涨,网易涨超9%,小米、阿里巴巴涨超8%,腾讯控股、京东、美团、百度、快手纷纷大涨;旅游股上涨,携程集团涨超8%;黄金股强势,招金矿业涨近6%;国际油价隔夜大幅下挫,航空股走高,中国东方航空股份涨超6%;机器人概念股活跃,仙工智能涨超12%;生物医药股、内房股、汽车股、锂电池股、光伏太阳能股集体强势。
另一方面,国际油价重挫,石油股下跌,中国石油股份跌超4%;煤炭股再度走弱,兖煤澳大利亚跌超5%;半导体、芯片股低迷,君正股份跌7%;PCB概念、光通信、脑机接口概念、港口运输股、军工股等下跌。
具体来看:
权重科技股集体上涨,网易涨超9%,小米、阿里巴巴涨超8%,腾讯控股、京东、美团、百度、快手纷纷大涨。
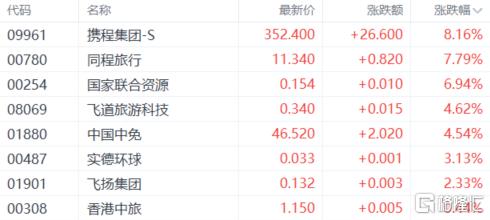
旅游股上涨,携程集团涨超8%,同程旅行、中国中免、香港中旅等跟涨。
消息面上,深圳、长沙、福州等多地官宣秋假安排,形成11月中上旬的5天小长假窗口,美团数据显示北京11月上旬景区预订量约为去年同期2倍。此外,大麦娱乐与银河度假、飞猪签署战略合作,推动澳门“演艺+旅游”融合,也为板块情绪提供支撑。
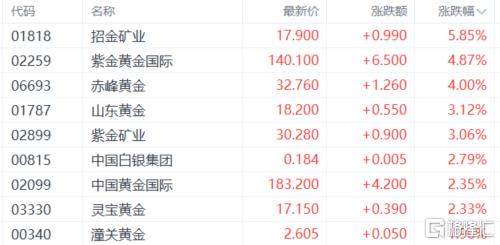
黄金股强势,招金矿业涨近6%,紫金黄金国际、赤峰黄金、山东黄金、紫金矿业、中国白银集团、中国黄金国际跟涨。
消息面上,现货黄金站上4100美元/盎司,日内涨0.92%。美国中期选举结果带来利率端利好。民主党重夺国会控制权后,市场预期财政纪律边际修复、美元走弱,为以美元计价的黄金提供支撑。此外,央行购金构成基本面支撑。世界黄金协会11月3日发布的三季度报告显示,全球央行三季度黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高。
航空股走高,中国东方航空股份涨超6%,中银航空租赁、中国南方航空股份、中国国航、国泰航空、北京首都机场股份等跟涨。
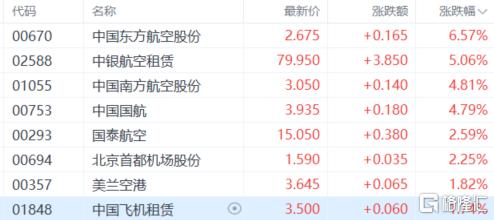
消息面上,受美国中期选举结果及美伊谈判预期升温影响,国际油价隔夜大幅下挫,布伦特原油与WTI原油均录得显著跌幅。对航空业而言,航油成本通常占运营成本的30%至40%,今年上半年三大航航油成本合计超968亿元,相当于同期营收的约37.5%。油价回落意味着压制航司利润的核心变量出现松动。
机器人概念股活跃,仙工智能涨超12%,理想汽车、小米集团、阿里巴巴、华沿机器人、禾赛、来福谐波、地平线机器人等跟涨。
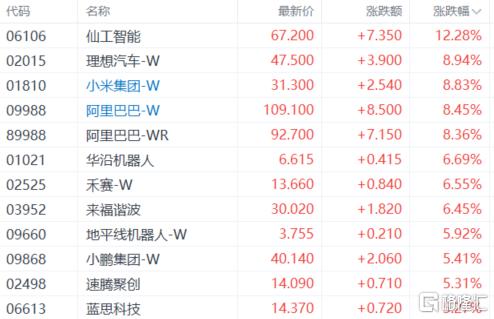
消息面上,小米人形机器人完成8小时不间断产线作业验证,可实现自主纠偏和产线系统协同,标志人形机器人从实验室走向工厂落地,产业化进度提速。
石油股下跌,中国石油股份跌超4%,中海油田服务、中国海洋石油、上海石油化工股份、中国石油化工股份、昆仑能源等跟跌。
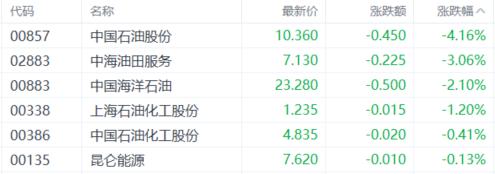
消息面上,美国中期选举结果落地,民主党意外横扫参众两院,市场押注民主党执政将加速伊朗战争降级,油价昨日遭遇年内最惨烈单日跌幅之一,布伦特原油暴跌近10%至100美元下方,WTI原油跌超9%至88美元,均创两个月新低。
煤炭股再度走弱,兖煤澳大利亚跌超5%,兖矿能源、力量发展、中国神华、中煤能源、金马能源、南南资源跟跌。
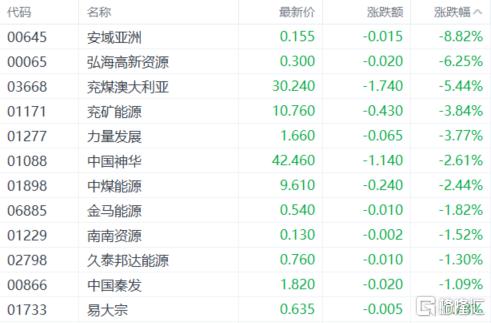
消息面上,煤价短期走弱。11月3日港口动力煤价格弱稳运行,下游对高价接受度一般,报还盘差距明显,实际成交有限。秦港5500大卡报价1013元/吨,环比下跌2元,终端现货采购意愿偏弱。部分观点认为煤价存在回调空间。
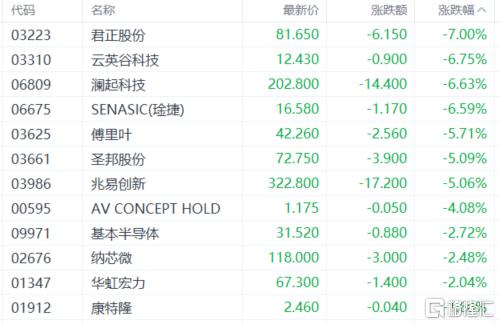
半导体、芯片股低迷,君正股份跌7%,云英谷科技、澜起科技、傅里叶、圣邦股份、兆易创新跟跌。
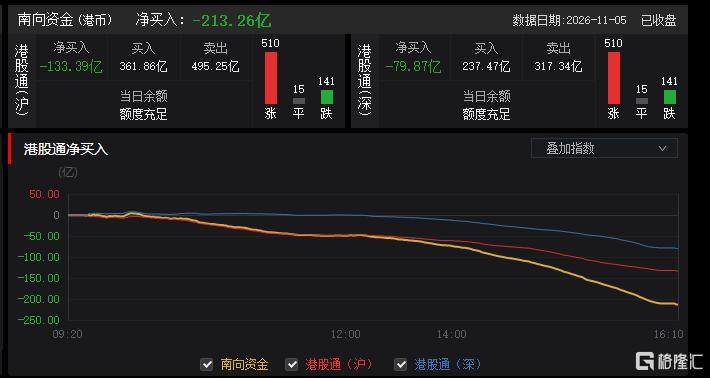
今日,南向资金净卖出213.26亿港元,其中港股通(沪)净卖出133.39亿港元,港股通(深)净卖出79.87亿港元。
展望后市,浙商国际认为,港股基本面正在筑底企稳,但内需和融资需求仍有待改善;政策面持续发力,资金面南向资金转为净流出,情绪面在10月延续调整后继续降温。当前港股PE分位估值虽有回落但仍处中位偏上,风险溢价已处历史偏低水平,估值压力改善更依赖盈利改善与海外利率缓和。短期震荡分化,中期谨慎乐观。
配置上,看好创新药、AI半导体,关注业绩兑现;国央企红利及香港本地银行、电信、公用事业等高股息板块具防御价值。