 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

微型轴承被称作“机械的关节”,是机器人、智能家居、消费电子里不可或缺的基础零部件。
北交所即将迎来一家来自苏州的微型轴承厂商上会,公司客户名单囊括大疆、科沃斯、追觅等知名企业。
格隆汇获悉,北交所上市委员会定于2026年11月6日召开第87次审议会议,将审议苏州铁近机电科技股份有限公司(简称“铁近科技”)的上市事宜,由中信建投证券担任保荐人。
01
总部位于江苏省苏州市,专注于微型轴承领域
铁近科技成立于2012年3月,2017年2月改制为股份公司,总部位于江苏省苏州市。
本次发行前,陈志强通过直接及间接的方式,合计控制公司55.19%的表决权,且担任公司董事长,为公司的控股股东、实际控制人。
陈志强出生于1975年11月,大专学历。1995年6月至2016年4月,历任上海美蓓亚精密机电有限公司研削科职员、组长、科长;2016年5月至2016年12月,任铁近有限副总经理;2016年12月至2018年7月,任铁近科技副总经理;2018年7月至今,任铁近科技董事长。
铁近科技主要从事微型轴承研发、生产和销售,通过自主创新,掌握了微型轴承尤其是特微型轴承研发设计、生产制造、品质检测的全套生产工艺。
轴承作为支撑机械旋转体或其它运动体的机械基础件,用于承受轴与其他轴内零部件运作过程中产生的载荷以及降低机械旋转体的摩擦系数,可对机械设备的运行性能与质量等方面产生较大影响,被称为“机械的关节”。
根据中国轴承工业协会分类,通常将公称外径尺寸范围为26mm以下的轴承分类为微型轴承,其被广泛应用于微型特种电机(简称“微特电机”)之中。
微型轴承是当代机械设备中的重要零部件,被广泛应用于微特电机中,是微特电机必不可少的重要部件。
微特电机目前已广泛应用于工业装备与机器人零部件、家用电器、消费电子、仪器仪表、医疗器械、汽车制造等领域,因此下游行业市场景气程度对公司未来发展影响显著。
公司所研发生产的产品在内径1mm、1.5mm、2mm、2.3mm、2.5mm、3mm 等领域具有一定的竞争力和影响力,并在超精密、超高速、超静音等高端应用场景实现广泛应用。
铁近科技目前已积累了如大疆、科沃斯、巨星、追觅、星德胜、华夏恒泰、永立国际、金力传动、科力尔、莱克电气、鸣志电器、鼎智科技等行业知名客户,并已成为全球热管理系统龙头 AVC 的合格供应商。
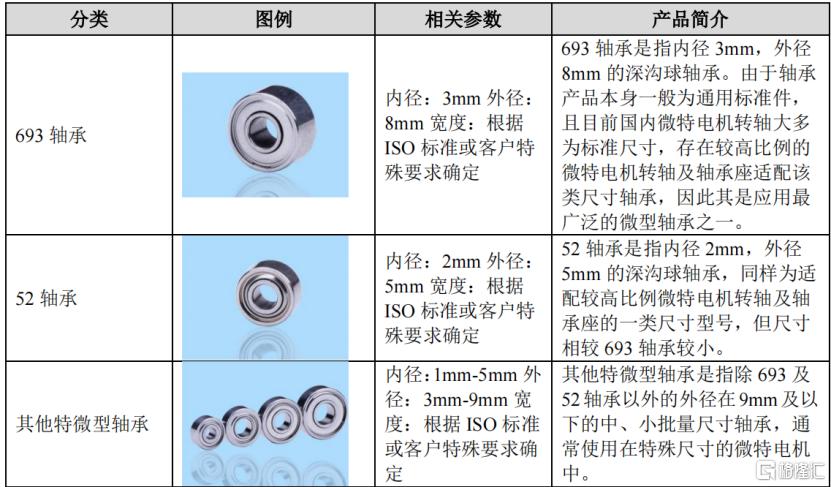
公司主要产品情况,来源:招股书
02
收入整体有所增长,面临一定的应收账款压力
近几年,得益于下游需求的增长,铁近科技的收入整体有所增长。
2023年、2024年、2025年、2026年1-6月(报告期),公司营业收入分别为2.74亿元、2.84亿元、4.09亿元、2.5亿元,净利润分别为5986.56万元、4863.13万元、8012.91万元、5994.83万元。
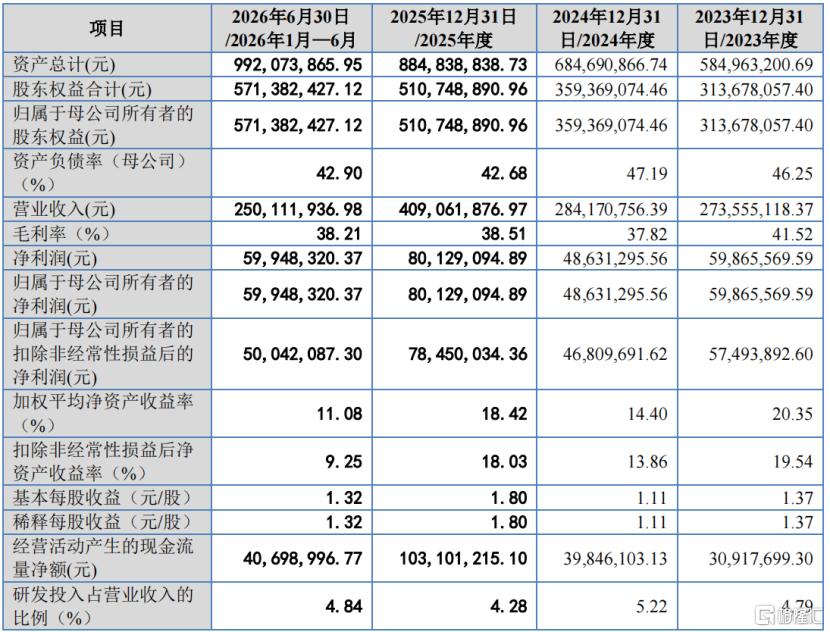
关键财务数据,来源:招股书
据招股书,铁近科技预计2026年1-9月营业收入约为3.75亿元至4.15亿元,同比增长幅度约为31.00%-44.79%,主要系下游需求增加及公司产能扩大;
归属于母公司所有者的净利润约为8550万元至9450万元,同比增长幅度约为62.56%-79.67%。
报告期内,公司693轴承和52轴承的收入合计占主营业务收入的比例分别为71.54%、60.69%、56.40%和56.72%,是公司主营业务的主要构成部分。
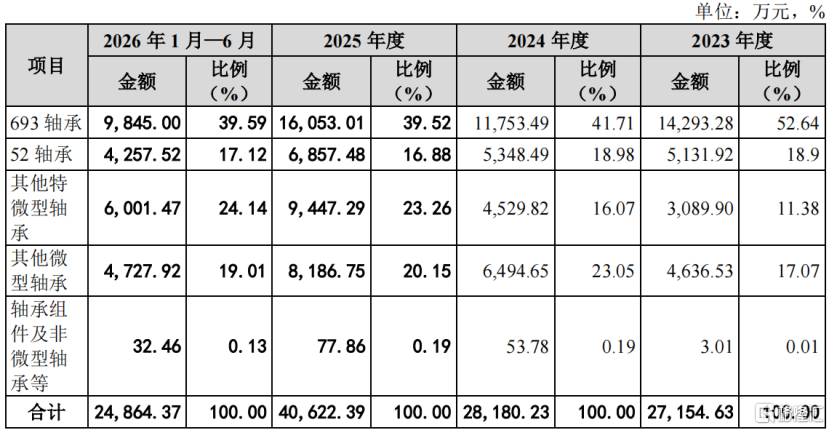
主营业务收入的具体构成情况,来源:招股书
报告期内,公司综合毛利率分别为41.52%、37.82%、38.51%和38.21%,总体呈现一定波动。
其中,693轴承的毛利率分别为40.36%、35.61%、36.54%和38.06%,52轴承毛利率分别为46.27%、42.34%、42.63%和43.30%,存在一定的波动性。
公司各项业务毛利率的波动系由型号结构、客户议价情况、单位成本变动等多重因素共同作用所致。其中,行业竞争的加剧导致公司报告期内及期后693轴承和52轴承等产品存在一定幅度的降价。
若未来公司产品价格持续下行,且降本举措不能有效对冲价格下行的不利影响,或者原材料市场价格上升且公司不能有效将其传导至下游销售价格,则可能导致公司产品的毛利率下降,进而给公司经营业绩造成不利影响。
同行业对比而言,部分可比公司由于成立时间均较早,产品线涵盖范围相对丰富,部分领域行业竞争者众多,市场竞争较为激烈,因而毛利率较铁近科技更低。
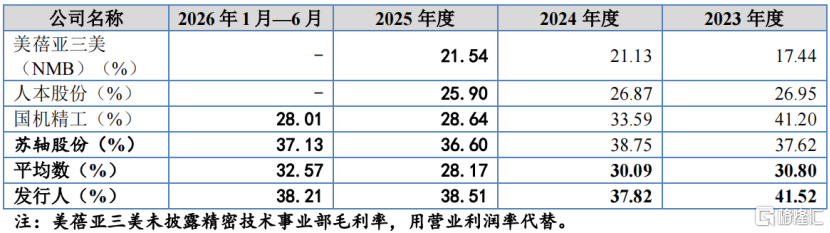
公司主营业务毛利率与同行业上市公司毛利率对比,来源:招股书
报告期各期,公司研发费用分别为1308.97万元、1484.15万元、1750.44万元、1209.79万元,占营业收入的比例分别为4.79%、5.22%、4.28%、4.84%。
值得注意的是,铁近科技也面临一定的应收账款压力。报告期各期末,公司应收账款账面价值分别为1.15亿元、1.22亿元、1.7亿元、1.96亿元,占流动资产的比例分别为47.08%、46.91%、42.66%和49.41%。
报告期内,公司投资活动产生的现金流量净额持续为负,累计约-3.55 亿元,主要原因在于,公司为扩大主要产品的产能而建设厂房及新增生产设备所致。
截至2026年6月底,公司账上现金及现金等价物约7316万元,较2025年年底的1.15亿元有所减少。
公司此次IPO计划募资3.95亿元,拟用于年产6亿套高精轴承项目、灵巧手指关节微型执行器研发项目。
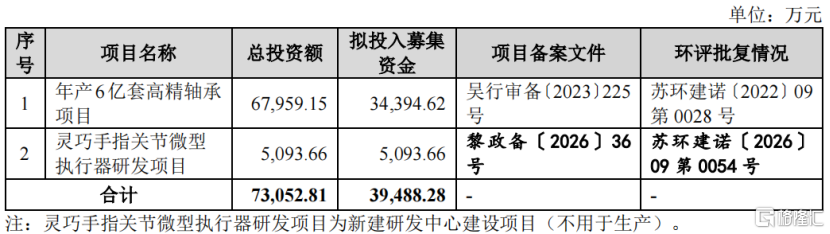
募资资金用途,来源:招股书
03
八大轴承企业占据全球轴承市场大头,中国企业集中在中低端市场
轴承作为工业机械的重要零部件,用于承受轴与其他轴内零部件运作过程中产生的载荷以及降低机械旋转体的摩擦系数,直接决定相关机器设备性能、水平、质量和可靠性。
轴承具有极为广泛的适用性,可用于各种类型的机械或设备,并广泛应用在智能家居、消费电子、仪器仪表及汽车制造等成熟市场,以及人形机器人与具身智能、医疗器械、高端装备与智能制造、热管理系统为代表的新兴领域。
根据招股书数据显示,2024年全球轴承行业市场规模为1325.50亿美元,预计2030年可达到2288.70亿美元,年复合增长率为9.53%。
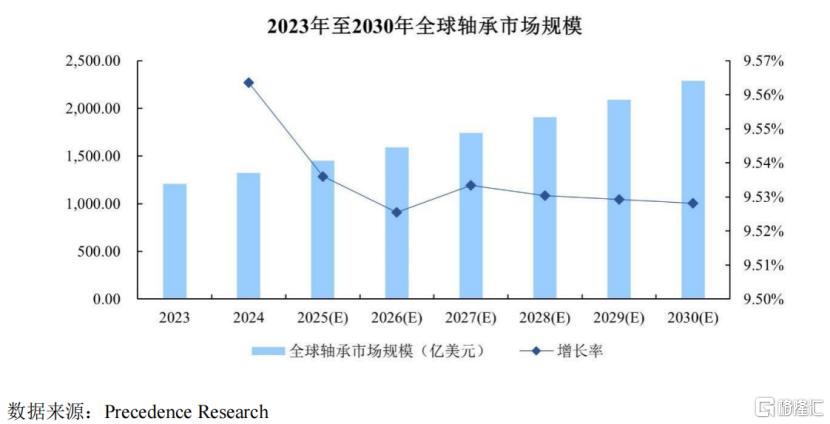
全球轴承市场规模,来源:招股书
从国内市场规模角度来看,目前,我国已成为轴承销售额和产量居世界第三位的轴承生产大国。2024年我国轴承行业市场规模为322亿美元,预计2030年可达到543.99亿美元,年复合增长率为9.12%。
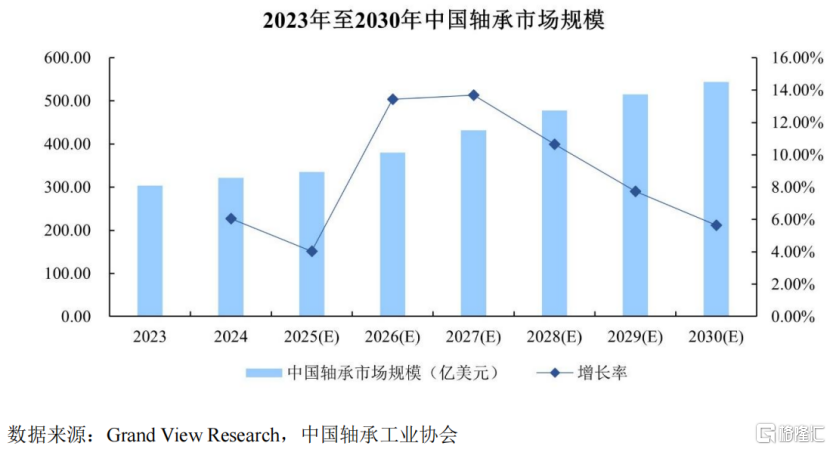
中国轴承市场规模,来源:招股书
从全球市场竞争角度来看,目前轴承行业呈现明显的寡头垄断,世界八大轴承企业凭借先发优势和卓越的技术实力,处于全球领先地位。
八大轴承企业包括斯凯孚(SKF)、舍弗勒(Schaeffler)、日本精工(NSK)、捷太格特(JTEKT)、恩梯恩(NTN)、铁姆肯(TIMKEN)、美蓓亚三美(NMB)、不二越(NACHI)。
这些企业成立时间较早,具备更为先进的生产技术、工艺和管理理念,并以品牌、品质、技术、装备、效率等优势对全球轴承市场形成寡头垄断。
根据中研普华产业院数据显示,2023年全球轴承市场75%左右的市场份额由八大轴承企业占据,基本垄断了中高端轴承行业,中国企业仅占20%左右且主要集中在中低端市场。
国内微型轴承企业集中度较低,整体竞争格局分散。与人本股份、国机精工、苏轴股份等公司相比,铁近科技的规模尚存在一定的差距。
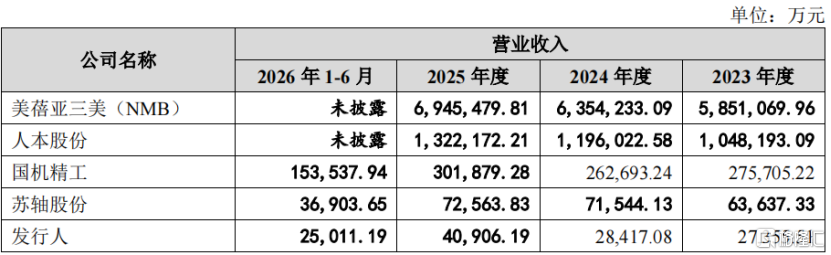
同行业可比公司经营情况对比,来源:招股书