 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

2026 年的中国车市,正陷入大盘收缩、 盈利恶化的双重困境:新能源渗透率持续刷新纪录,却没能带动行业总盘扩容,反而伴随全行业利润的持续收窄。
目前车市仍处于低估区间。中汽协数据显示,前三季度我国汽车总销量同比下降 4.5%;国家统计局数据则显示,1—8 月汽车制造业营业收入同比增长 2.9%,营业成本同比增长 4.0%,利润总额同比下降 16.0%。
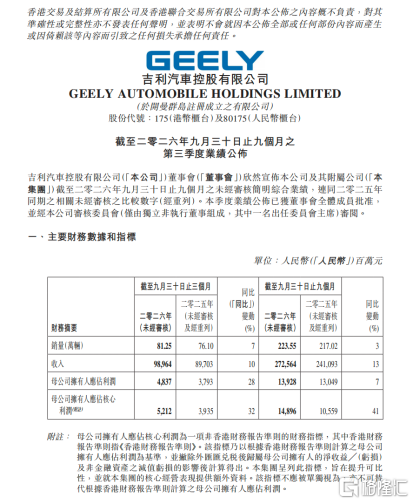
吉利汽车(0175.HK)三季报却走出的增长曲线——第三季度,吉利汽车实现营业收990亿元,同比增长10%,创同期新高;核心归母净利润达到52.1亿元,同比增长32%,创历史新高。前三季度实现营收 2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%,盈利质量领先行业。
在行业大盘下行、盈利普遍收缩的背景下,吉利为何能实现逆势量价利齐升?其结构升级的红利又能否支撑长期增长?这份财报,既是企业自身的成绩单,也是观察头部车企穿越周期的核心样本。
收入增长和盈利质量的含金量
把吉利的业绩放回行业坐标,一条清晰的增长曲线便显现出来。今年前三季度,吉利汽车累计销量为223.55万辆,同比增长约3%;营业收入同比增长13%,明显快于销量;核心归母净利润同比增长41%,又明显快于收入。
销量、收入和核心利润逐级提速,是这份业绩最值得解读的部分。销量构成收入的基础,单车收入反映产品和市场结构,利润增速则检验规模扩大后能否形成经营杠杆。三者依次向上,说明吉利增加的不只是销量,还有每辆车对收入的贡献,以及收入向利润的转化效率。
前三季度,吉利单车销售收入达到11.2万元,同比增长12%;单车核心归母净利润达到6664元,同比增长37%;毛利率提升至18%,核心归母净利率提升至5.5%。单车收入、单车利润、毛利率和核心净利率共同改善,进一步说明吉利收入增长和盈利质量同步提升。
其实当前的车市,交付量和营收早就不是同涨同跌。理想汽车在二季度财报中预计,三季度交付量同比增长1.9%至7.3%,收入同比变动区间为下降2.8%至增长2.3%;小鹏预计交付量同比变动约为下降0.87%至增长4.30%,收入则增长6.47%至14.81%。销量不再是判断增长质量的唯一标准,车企之间的盈利分化,正在销量表象之下不断放大。
从这个角度看吉利的三季报,更具意味。对吉利而言,核心归母净利润增速快于收入,进一步表明增长正在从规模扩张进入效率改善。核心利润是公司用于观察经常性经营表现的补充指标,与营收、毛利率和费用率放在一起看,能够更清楚地反映主营业务的变化。
这条从销量到收入、再到利润的递进,说明吉利的增长已经不只是依靠市场扩容,也在从结构升级中获得更高质量。问题由此转向下一层:吉利为什么能让收入跑赢销量?答案首先来自产品结构。
高价值业务占比持续提升
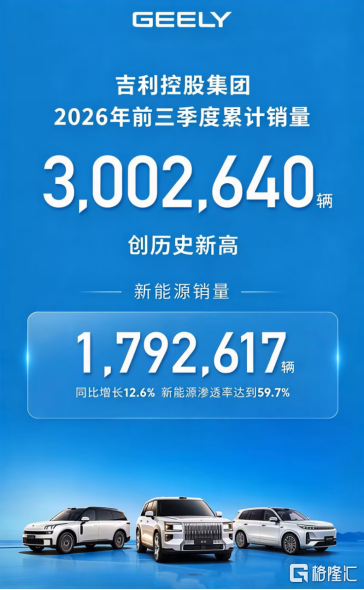
前三季度,吉利新能源汽车销量达到132.64万辆,同比增长14%,新能源渗透率达到59.3%。新能源销量增速快于总销量,纯电、插混和燃油产品覆盖不同市场,吉利的产品结构进一步向新能源和高价值区间延伸。
高端业务在集团结构中的权重提升。前三季度,极氪累计交付28.8万辆,同比增长100.8%,占吉利总销量的12.9%,较上年同期提升6.3个百分点。极氪收入占集团总收入的31.3%,较上年同期提升13.6个百分点。收入占比高于销量占比,显示高端产品正在改善集团收入结构。
海外市场提供了另一个结构支点。前三季度,吉利汽车出口量达到79.77万辆,同比增长169%。第三季度更是达到32.3万辆,连续四个月月销量超过10万辆。海外业务占比提高,正在改变吉利的地区与产品结构。
更重要的是,吉利的全球化正在从产品出口走向本地化经营,通过合作伙伴共享制造、渠道与供应链资源,在控制前期投入的同时提高市场进入效率。高端产品占比和海外业务占比同步提高,共同构成吉利结构优化的两条主线。
产品结构向上提高单车价值,海外市场扩展收入边界,两条线索共同解释了收入为什么能够跑赢销量。但收入增长要进一步进入利润,还需要规模效应和费用效率的配合。
规模转化为利润 体系效率成为高质量支点
收入跑赢销量之后,更关键的一步是让利润跑赢收入。这不仅取决于产品售价和毛利,也取决于企业能否让研发、渠道、采购和管理资源支撑更大的经营规模。
前三季度,吉利汽车销售费用率为5.6%,同比下降0.1个百分点;行政费用率为1.6%,同比下降0.1个百分点;研发投入比为5.5%,同比下降0.7个百分点。收入和销量继续扩大,费用率同步下降,意味着既有品牌、渠道和管理资源正在承接更大的业务体量,规模优势开始转化为经营效率。
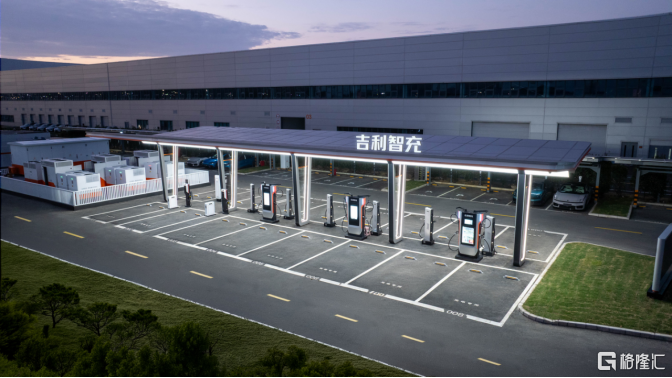
研发投入的变化更能说明问题。前三季度,吉利在接连发布智充、雷霆16合1电驱、i-HEV多个技术的同时,研发同比基本持平。研发投入占收入的比例下降,说明收入扩张速度更快,同一套架构、电驱、电混和智能化能力正在被更多品牌与车型调用。
这正是"一个吉利"在财务层面的具体落点。组织整合不只是合并部门,更重要的是让过去分散在不同品牌的研发、供应链和智能化资源得到更广泛的复用。技术装车量扩大,平台和零部件的采购规模提升,重复投入减少,研发与管理成本才能在更大的收入基础上得到摊薄。
汽车行业过去习惯用销量排座次。进入利润淘汰赛后,规模仍然重要,但更重要的是每多卖一辆车能否带来更高收入,收入扩大后能否摊薄长期投入,形成的利润又能否继续支撑下一轮产品和技术竞争。
吉利三季度业绩提供了一个具有行业意义的样本:高质量增长不是放弃规模,而是让规模进入收入、让收入沉淀为利润。在中国汽车产业从市占率率竞争走向盈利能力竞争的阶段,这种兼顾规模、结构与效率的增长,才是企业穿越周期的底气。