 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

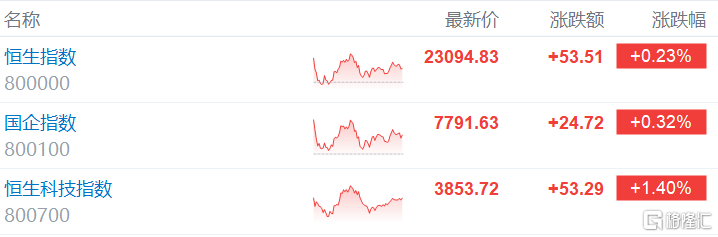
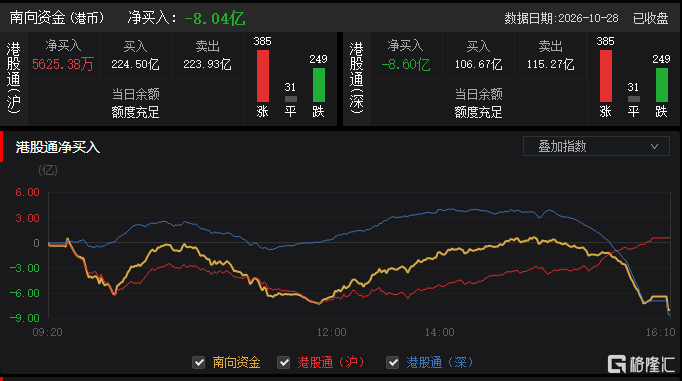
10月28日,港股三大指数午后再度掉头,后又震荡上行,全天呈现“W”型走势。截至收盘,恒指涨0.23%,国指涨0.32%,恒生科技指数涨1.4%。南下资金全天净卖出港股8.04亿港元,10月迄今内地投资者通过南下资金净卖出港股超210亿港元,或创下自2021年以来最大的单月资金净流出。
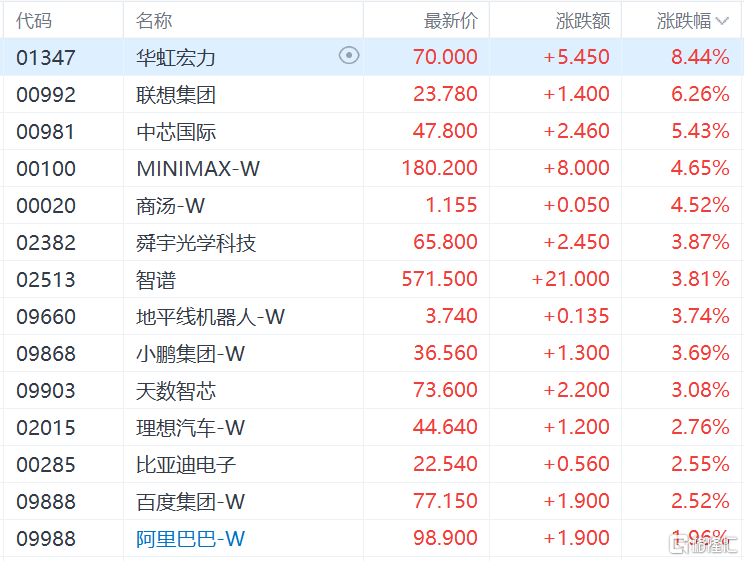
盘面上,科网股普涨,百度涨超2%,阿里巴巴涨1.96%;存储、半导体、光通信板块全天强势,兆易创新涨近10%,澜起科技涨超9%;物理AI板块走强,优必选涨超9%,越疆涨超8%,禾赛涨超7%;医药板块上涨,恒瑞医药涨超10%。另一方面,教育、博彩、石油股跌幅居前,新东方跌逾7%领跌恒指成份股。
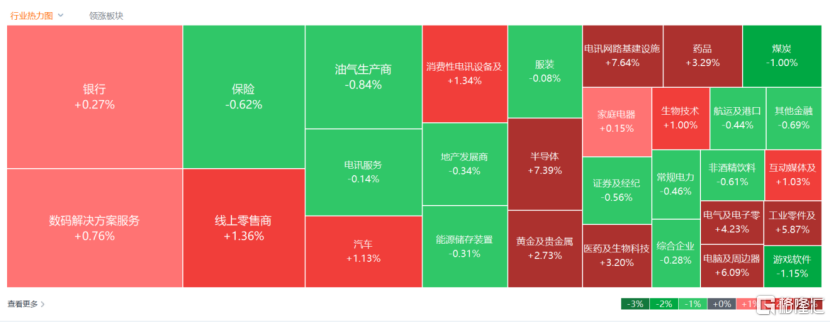
具体来看:
科网股普涨,百度涨2.52%,阿里巴巴涨1.96%,京东涨1.06%。
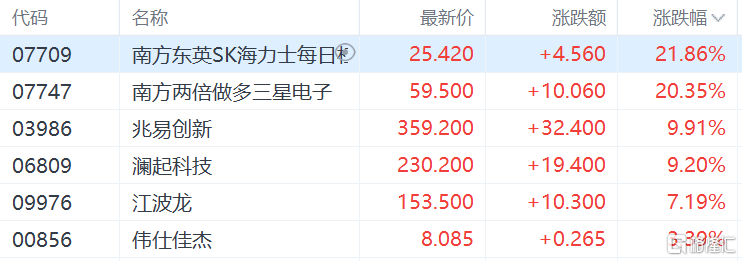
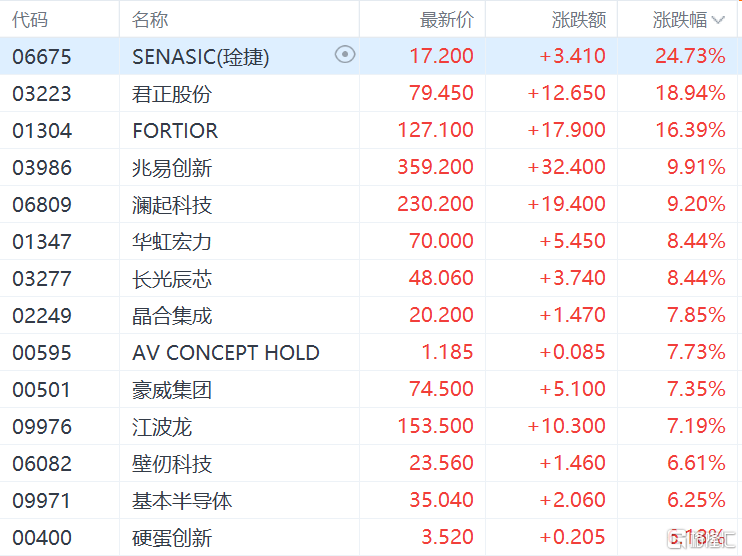
存储概念集体大涨,南方东英SK海力士每日杠杆最多(2x)产品、南方两倍做多三星电子涨超20%,兆易创新、澜起科技涨超9%,江波龙涨超7%。
消息面上,AI交易乐观情绪反弹,亚洲股市集体上涨。其中,韩国综合指数涨超6%,SK海力士股价大涨超9%,Q3营业利润飙7倍、100万亿“天量分红”引爆股价;三星电子亦涨超9%。乐观情绪出现之际,谷歌和微软公司正准备在周三公布财报,亚马逊周四公布财报,值得关注。
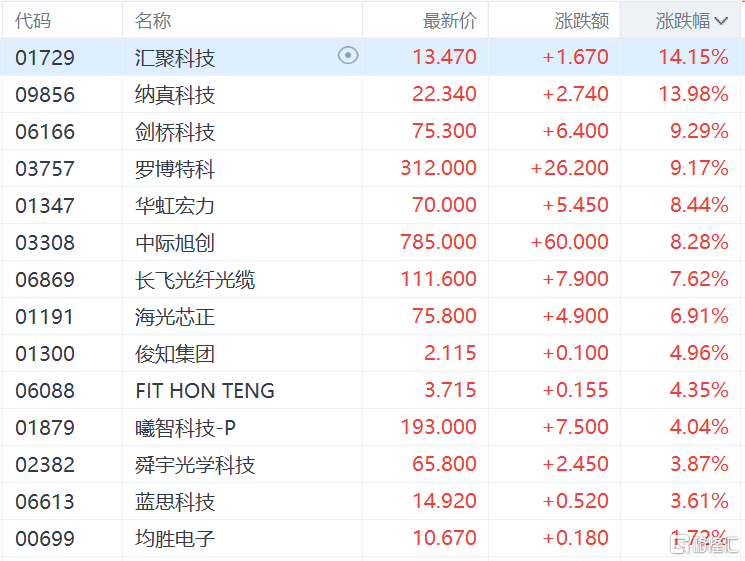
光通信概念涨幅靠前,汇聚科技涨超14%,剑桥科技、罗博特科涨超9%,中际旭创涨超8%,长飞光纤光缆、海光芯正、均胜电子跟涨。
半导体股齐涨,SENASIC(琻捷)涨超24%,君正股份涨超18%,兆易创新、澜起科技涨超9%,华虹宏力、长光辰芯涨超8%。
PCB概念上扬,鼎泰高科、建滔积层板涨超8%,大族数控涨超7%,景旺电子、建滔集团、广合科技涨超6%。
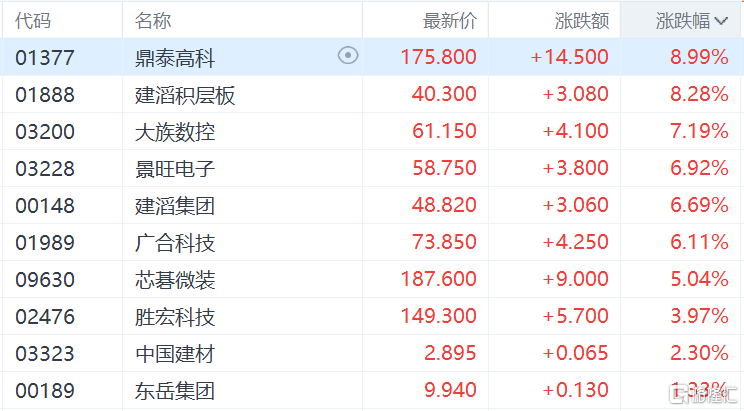
消息面上,10月27日,10只PCB产业链上市公司集体发布三季报,南亚新材、金安国纪第三季度净利增长超10倍。光大证券发布研报称,PCB行业正处于“AI算力需求扩容+技术迭代升级+涨价传导兑现”三重共振阶段,高端产能持续紧缺并挤压中低端产能,我们预计产业链涨价和顺价情况将持续至明年下半年。
物理AI板块走强,优必选涨超9%,越疆涨超8%,禾赛涨超7%。
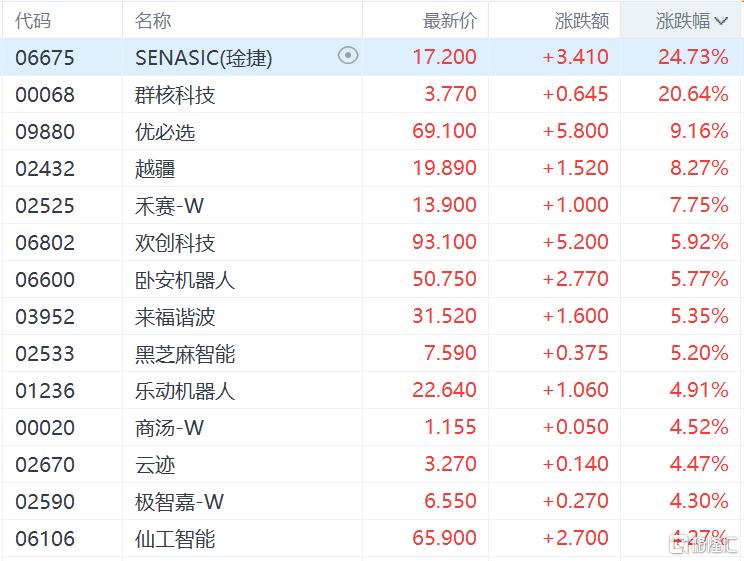
消息面上,上海市经信委印发《上海市加快发展新一代智能制造行动方案》,其中指出,研制推广物理AI装备,研制具备自主感知和决策能力的机器人、工业母机、检测装备等智能制造装备,以智能工厂建设需求推动装备升级与规模应用。
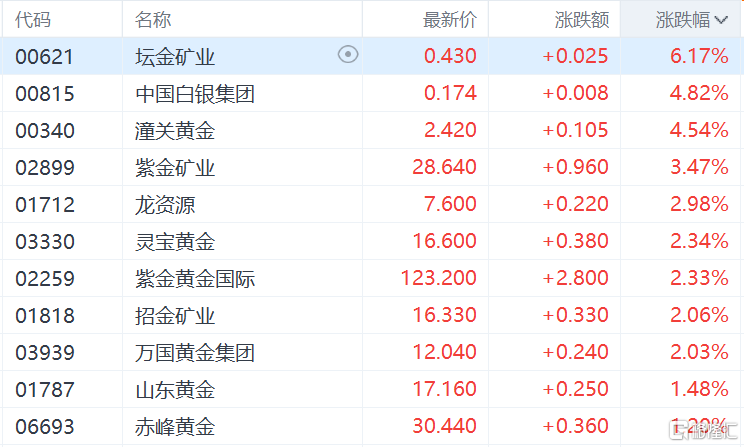
黄金股表现亮眼,坛金矿业涨超6%,潼关黄金涨超4%,紫金矿业涨超3%,龙资源、灵宝黄金、紫金黄金国际、招金矿业涨超2%。
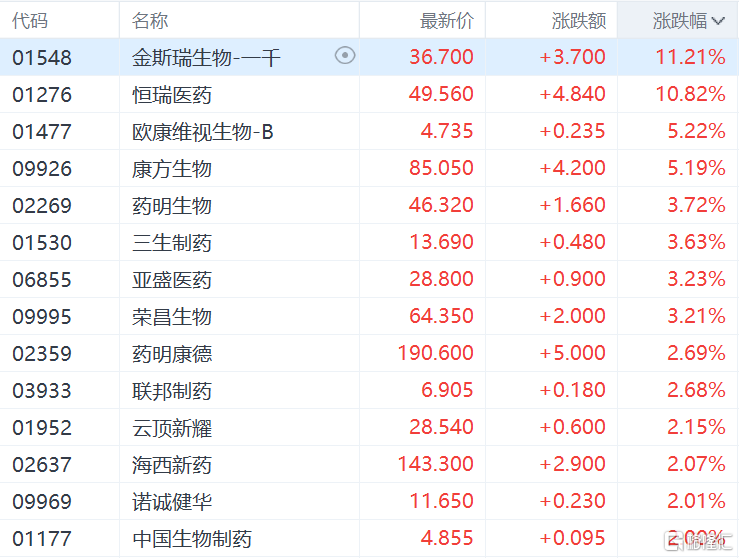
创新药概念普涨,金斯瑞涨超11%,恒瑞医药涨超10%,康方生物涨超5%,药明生物、三生制药、亚盛医药、荣昌生物涨超3%。
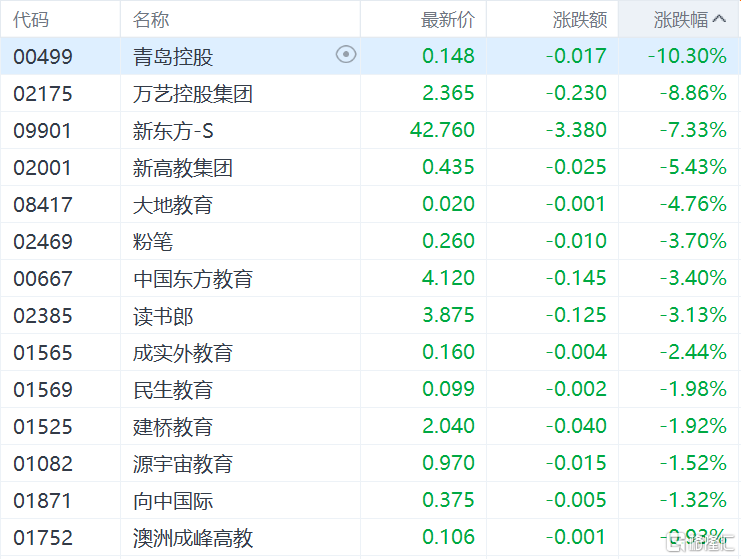
教育股跌幅靠前,青岛控股跌超10%,万艺控股集团跌超8%,新东方-S跌超7%,新高教集团跌超5%,大地教育、中国东方教育、民生教育、建桥教育跟跌。
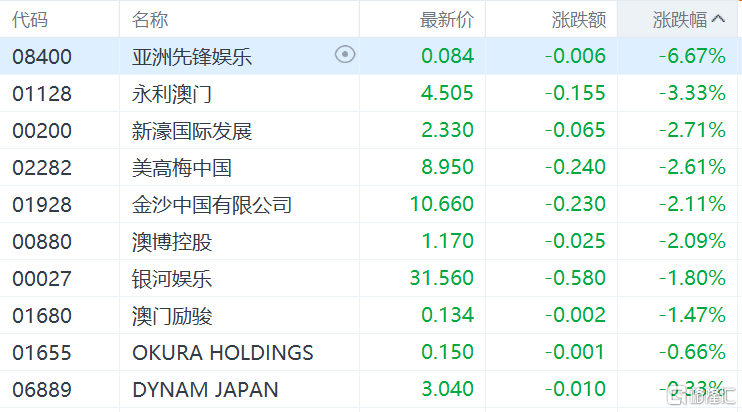
赌场及博彩股多数下跌,亚洲先锋娱乐跌超6%,永利澳门跌超3%,新濠国际发展、美高梅中国、金沙中国有限公司、澳博控股跌超2%。
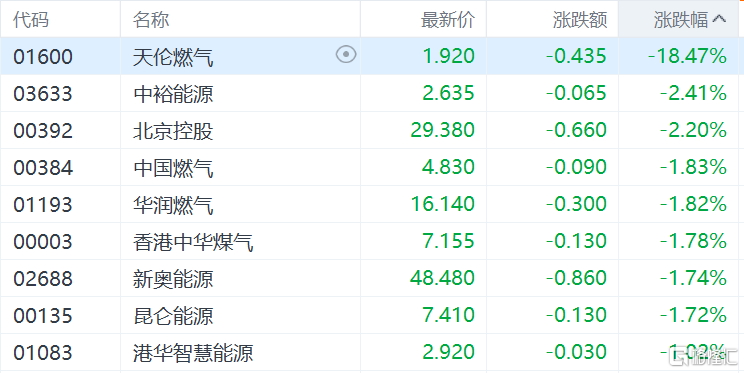
燃气股下挫,天伦燃气跌超18%,中裕能源、北京控股跌超2%,中国燃气、华润燃气、香港中华煤气、新奥能源跌超1%。
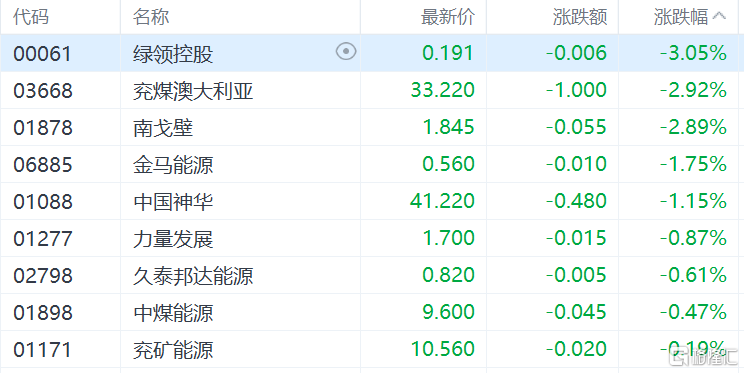
煤炭股普跌,绿领控股跌超3%,充煤澳大利亚、南戈壁跌超2%,中国神华、力量发展、中煤能源纷纷下跌。
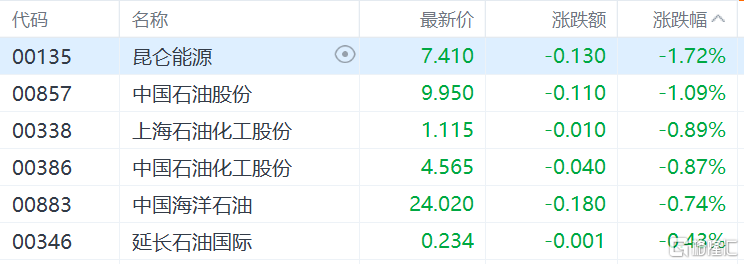
石油股部分飘绿,昆仑能源、中国石油股份跌超1%,上海石油化工股份、中国石油化工股份、中国海洋石油下跌。
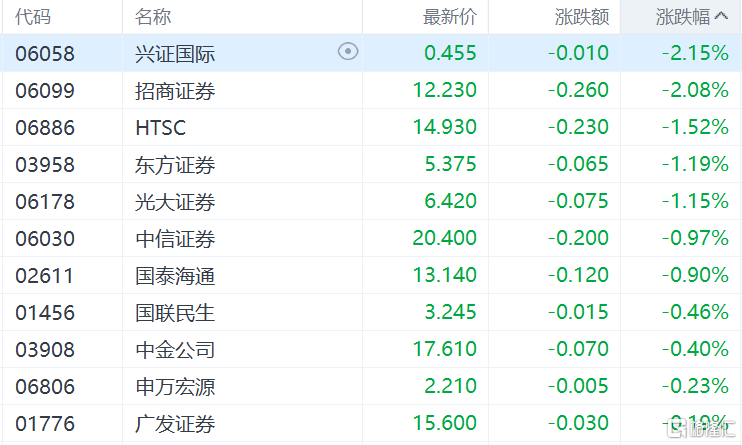
中资券商股表现低迷,兴证国际、招商证券跌超2%,东方证券、光大证券跌超1%。
今日,南向资金净卖出8.04亿港元,其中港股通(沪)净买入5625.38万港元,港股通(深)净卖出8.60亿港元。
展望后市,东吴证券指出,海外风险持续扰动市场,风偏仍然偏紧,影响港股反弹节奏。1)美伊冲突反复,有升温风险;2)美国中选,市场逐渐押注民主党拿下两院,这对未来美国AI政策、美国经济都有可能产生负向影响。