 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

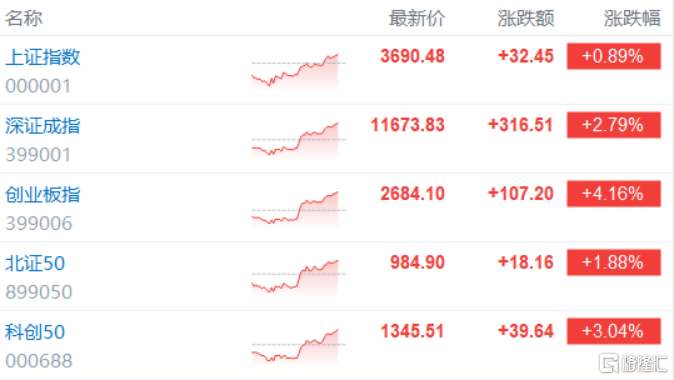
10月23日,A股市场上演深V反转,三大指数早盘集体下跌,午后纷纷强势反弹。截至收盘,沪指涨0.89%报3690.48点,深证成指涨2.79%,创业板指涨4.16%,北证50涨1.88%,科创50指数涨3.04%。全市场成交额19728亿元,较上日放量4310亿元,全市场超4500只个股上涨。
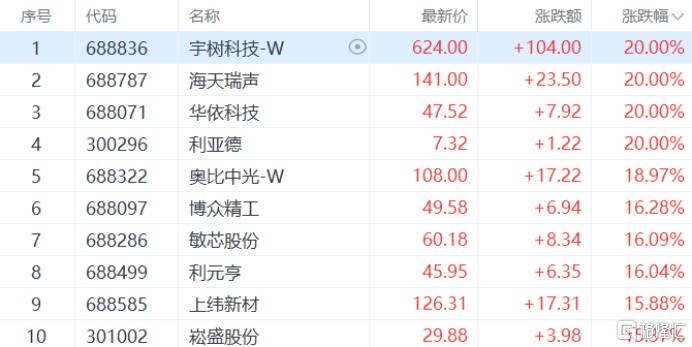
盘面上,人形机器人板块爆发,宇树科技20CM涨停,总市值重新站上2500亿元,利亚德、海天瑞声等二十余股触及涨停;AI视频概念再度活跃,中广天择、天娱数科、华数传媒涨停;半导体板块强势反弹,粤芯半导、晶丰明源20CM涨停,长鑫科技涨近8%;软件开发、电池、工程机械板块涨幅居前。另一方面,银行股普遍回落,中国银行跌超4%,工商银行、建设银行跌超3%。
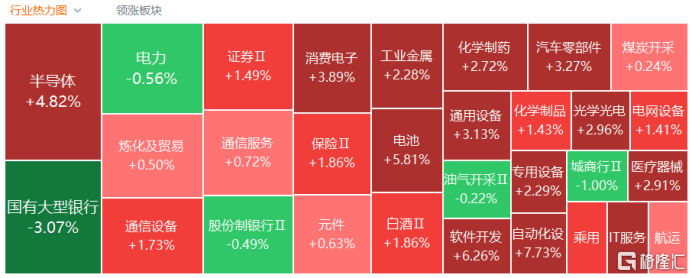
具体来看:
物理AI、人形机器人等板块爆发,宇树科技20CM涨停,总市值重新站上2500亿元,利亚德、海天瑞声等二十余股触及涨停。
消息面上,多重催化共振。英伟达CEO黄仁勋在柏林GTC大会宣布“下一波浪潮是物理AI”,并将AI工厂部署周期压缩至14天。与此同时,宇树科技创始人王兴兴表示,全世界几乎所有人,对AI的重视程度和信仰都还不够。随着GPT-6的发布,目前物理AI已经看到被击穿的苗头,很可能最近1-2年或2-3年。
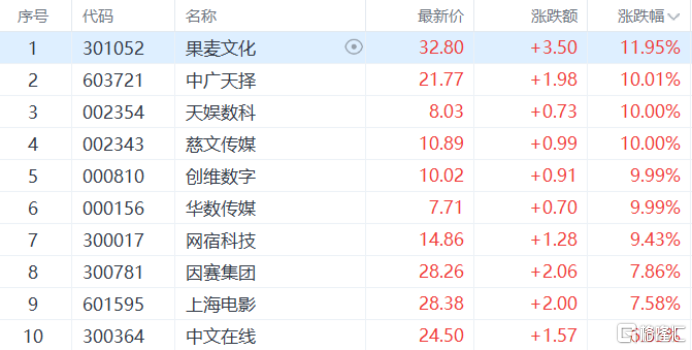
影视院线板块上涨,中广天择、天娱数科、华数传媒涨停。
消息面上,国内首部AI超写实动画电影《三星堆:未来往事》今日上映。该片上映意味着国产AI工具链已具备生产合规院线长片的能力,也为AI影视商业化提供了一个可参照的实体样本。
CPO、半导体等板块反弹,粤芯半导、晶丰明源20CM涨停,长鑫科技涨近8%。
消息面上,10月23日午间,中际旭创、新易盛、天孚通信、光迅科技、源杰科技五家光通信产业链公司密集发布生产经营相关公告,从在手订单、股份回购、业绩预告、产能建设等多个维度正面回应市场关切。
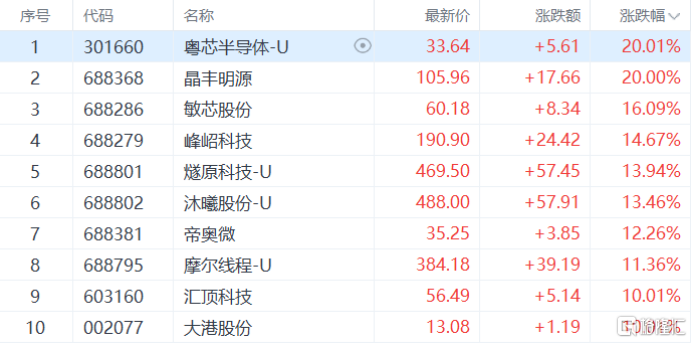
固液电池板块强势,恩捷股份涨停,宁德时代涨超7%。
消息面上,北汽集团与宁德时代日前在北京签署百万换电战略合作协议,双方将围绕整车开发、换电电池供给、换电网络、电池银行及商业模式创新展开合作,共建百万辆级换电生态。
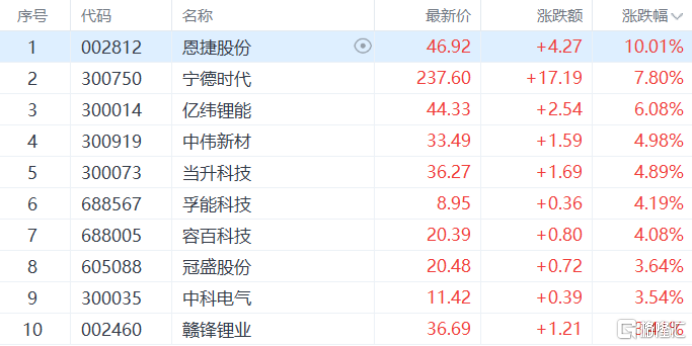
AI眼镜板块拉升,明月镜片20CM涨停。
机构研报指出,AI眼镜正处于由产品验证向快速放量过渡的关键阶段,科技巨头争相布局AI眼镜业务,预计该行业2025—2030年复合增速约60%。
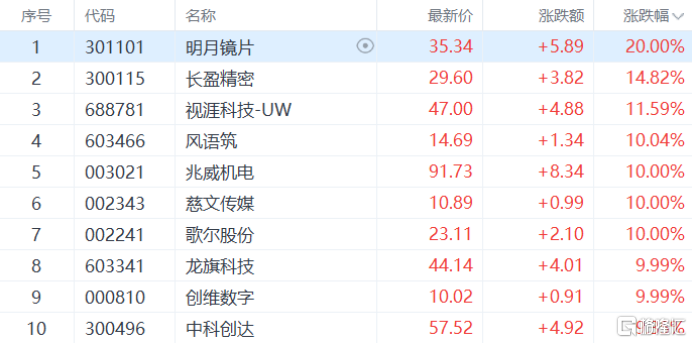
银行板块回落,中国银行跌超4%,工商银行、建设银行跌超3%。
展望后市,浙商证券认为,市场底部重构已经迎来曙光。择时方面,仓位重者保持克制、静待中级底部重构成形后反弹,仓位轻者可以逢低分批加仓。