 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

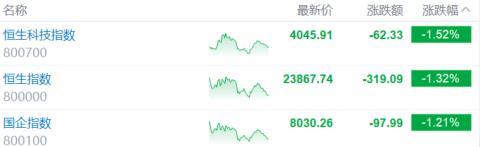
10月20日,三大指数全线走低,恒生科技指数午后一度大跌至2%跌幅较为明显,并刷新了近期调整新低。
截止收盘,恒生科技指数跌1.52%,恒生指数、国企指数分别下跌1.32%及1.21%,恒指再度失守24000点大关。
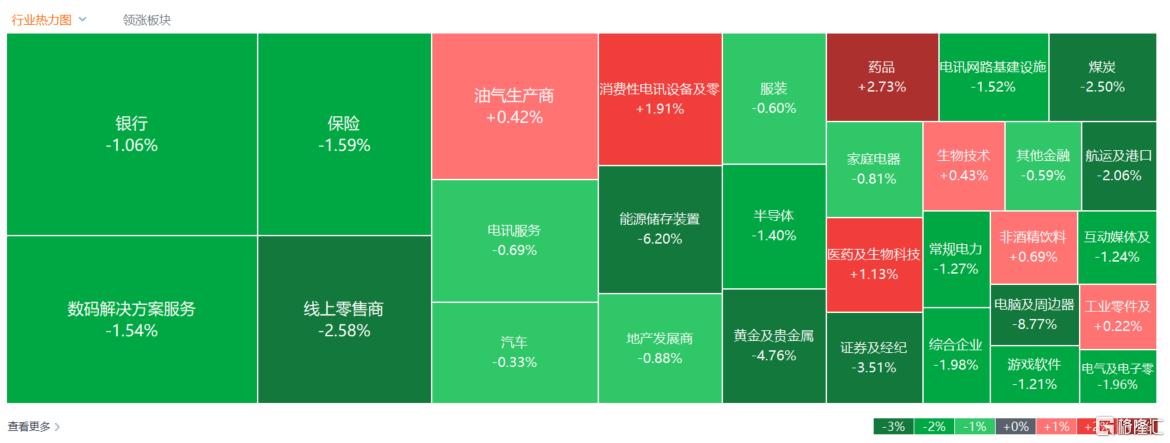
具体盘面上,大型科网股多数下跌,黄金股带领有色金属股齐挫;锂电池龙头宁德时代继续大跌6.58%,并且刷新阶段新低!中资券商股午后跌幅加大,英资银行股下挫,渣打集团跌超4%。
另一方面,生物医药股普遍活跃,创新药概念股方向领衔上涨;机器人概念股全天活跃,影视股、稀土概念股、乳制品股、茶饮料股多数上涨。
具体来看:
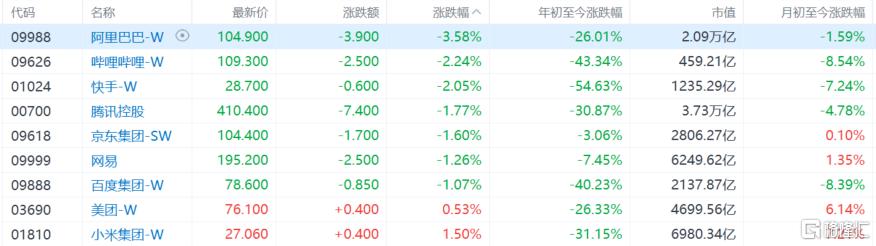
大型科技股多数收跌,阿里巴巴跌3.58%,腾讯跌1.77%,京东跌1.6%,百度跌1%,美团、小米逆势上涨。
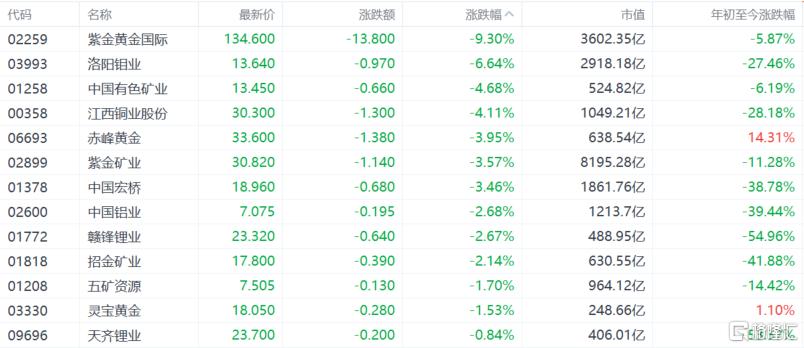
黄金、有色金属股跌幅居前,资金黄金国际跌超9%,洛阳钼业跌超6%,中国有色矿业、江西铜业股份跌超4%。大信证券指出,美国长期国债替代需求可能长期存在,但近期流动性环境未必有利于资金持续流入黄金。该机构还预计,明年金矿供应周期可能与较高政策利率叠加,限制价格上行空间。
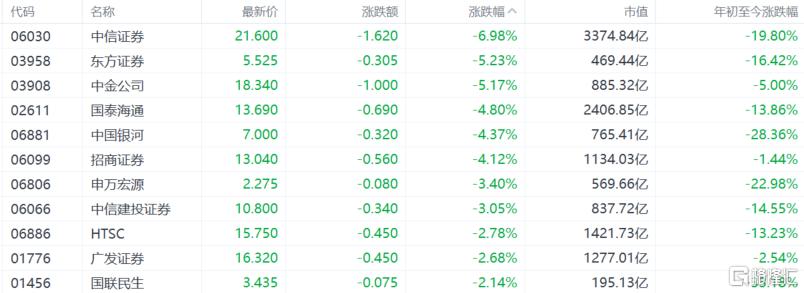
中资券商股下挫,中信证券跌近7%,东方证券、中金公司得超5%,国泰海通、中国银河、招商证券跌超4%。申万宏源非银团队研报指出,市场担忧盈利持续性、行业盈利弹性回落,叠加部分券商再融资计划带来的ROE摊薄预期,是压制估值修复的三大核心因素。更深层来看,市场仍以传统“强周期”视角看待券商板块,对行业向财富管理、机构业务转型带来的盈利稳定性提升,尚未形成充分定价。
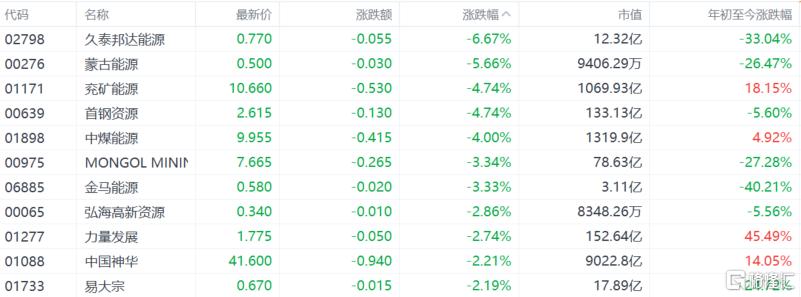
煤炭股走低,兖矿能源、首钢资源、中煤能源跌超4%,力量发展跌超2%。华泰证券研报表示,中东冲突时间持续超预期,能源定价重塑有望带来煤炭及风光储板块的结构性机会。冲突延续至10月,9月以来布伦特原油价格重回100美元/桶上方,欧洲天然气库存降至十年低位。供给扰动、需求走弱与能源政策调整交织,预计短期价格强度排序为天然气>海外电价>煤炭>原油>国内电价;中长期气、煤、电价格共振,有望支撑煤炭价值重估并提升风光储经济性。
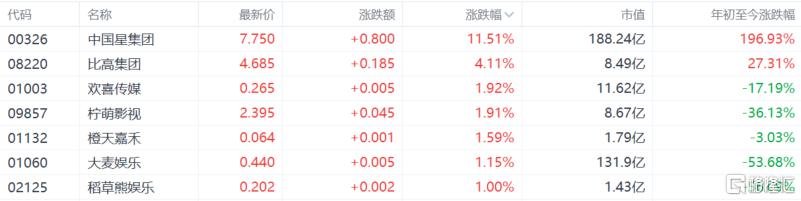
影视股涨幅居前,中国星集团涨超11%,比高集团涨超4%,欢喜传媒、柠萌影视等收涨。光大证券研报认为,AI影视板块近期行情由产业事件与底层模型能力共振驱动,即博纳影业首部AI院线长片定档上映,叠加GPT-6Astra多模态能力突破,市场开始重新定价AI从短剧走向中长片的商业化空间。2027年将是AI影视工业化落地、长内容批量试产的关键年份,市场规模扩容主要来自AI长剧、AI院线电影两大新增赛道,技术迭代为核心变量。
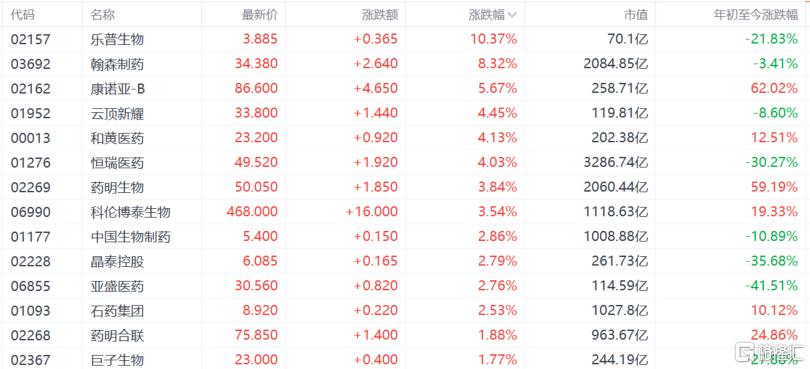
生物医药、创新药股上涨,乐普生物涨超10%,汉森制药涨超8%,云顶新耀、恒瑞医药涨超4%,药明生物涨超3%。消息面上,2026年欧洲肿瘤内科学会年会(ESMO)将于10月23日至27日在马德里举行,本届29项中国创新药研究入选最新突破性摘要(LBA)、占全部LBA约三分之一,其中5项跻身主席研讨会。招商证券认为,关注ESMO数据催化与三季报行情,看好创新药产业链与业绩兑现方向。
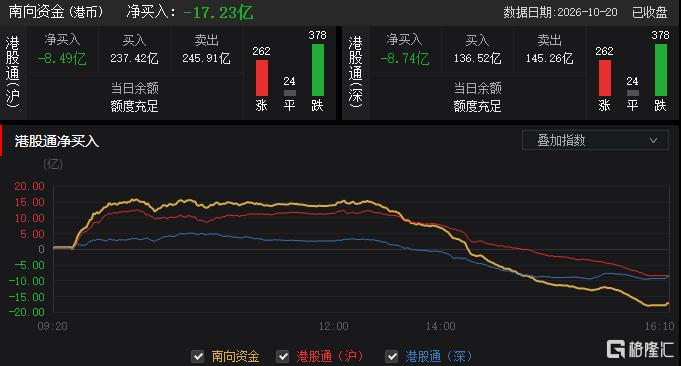
今日,南向资金净卖出17.23亿港元,其中港股通(沪)净卖出8.49亿港元,港股通(深)净卖出8.47亿港元。
展望后市,东吴证券指出,当前恒科点位基本面支撑不强,反弹力度或有限,配置建议偏防御,关注低波红利与全球出海企业。
中金也指出,短期市场“逆风”较强,配置建议重回哑铃型结构,关注高股息资产。在海外宏观扰动及市场震荡周期中,红利资产凭借其防御属性与确定性,成为了资金避险的重要方向。