 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 会员

上证指数午盘跌0.08%,创业板指涨0.27%。AI硬件侧复苏,科创人工智能板块强势拉升,恒玄科技上涨20.00%,乐鑫科技上涨16.28%,奥比中光-W上涨15.77%,奥普特上涨15.26%,影石创新上涨12.23%,凌云光上涨9.95%,晶晨股份上涨9.43%,星环科技-U上涨8.85%,天准科技上涨8.35%,开普云上涨8.21%。
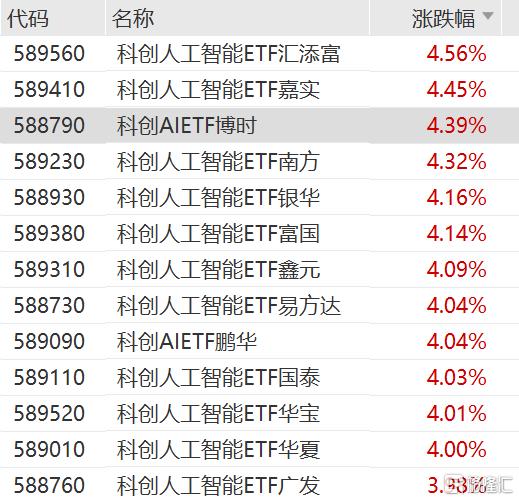
科创AI类ETF同步大涨,科创人工智能ETF汇添富(589560)上涨4.56%,科创人工智能ETF嘉实(589410)上涨4.45%,科创AIETF博时(588790)上涨4.39%,科创人工智能ETF南方(589230)上涨4.32%,科创人工智能ETF银华(588930)上涨4.16%,科创人工智能ETF富国(589380)上涨4.14%,科创人工智能ETF鑫元(589310)上涨4.09%,科创人工智能ETF易方达(588730)上涨4.04%,科创AIETF鹏华(589090)上涨4.04%,科创人工智能ETF国泰(589110)上涨4.03%,科创人工智能ETF华宝(589520)上涨4.01%,科创人工智能ETF华夏(589010)上涨4.00%,科创人工智能ETF广发(588760)上涨3.98%。
消息面上,国家统计局:“人工智能 +” 行动持续释放经济新动能。
据央视,在19日举行的国务院新闻办新闻发布会上,国家统计局相关负责人表示,今年以来,我国深化拓展“人工智能+”行动,助力经济提质增效。有力推动了制造业智能化转型。今年前三季度,规模以上数字产品制造业增加值对规模以上工业增长的贡献率超过了1/3;规模以上制造业企业人工智能技术应用普及率稳步提升,一批具有较高水平的黑灯工厂、数字化车间、智能生产线加快投产。有力带动了现代服务业发展。前三季度,信息传输、软件和信息技术服务业增加值同比增长10.4%,人工智能是重要的助推力量。有力促进了消费提质升级。前三季度,限额以上单位可穿戴智能设备零售额同比增长超过70%。人工智能还在改造实体零售业态,前三季度无人值守商店零售额增速超过25%。有力带动了新兴领域投资和出口。前三季度,电子电路制造业、集成电路制造业、信息服务业投资分别增长58.7%、14.2%、20.2%。
当地时间10月20日至22日,英伟达GTC大会将在德国柏林举行,黄仁勋将在21日发表主题演讲。本届GTC把重心从“卖GPU”进一步推向“卖AI工厂”,据官方介绍,大会将聚焦加速计算、智能体AI、物理AI、机器人、开源模型、AI基础设施等方向。
黄仁勋:AI发展不能急刹车 但必须装“安全带”。
英伟达首席执行官黄仁勋在伦敦表示,反对以“急刹车”或严厉监管来限制AI发展,应该建立“安全带”,通过更智能的安全标准、监测机制和事故防范措施约束。
对于当下市场,中信证券认为,一轮AI核心票的调整幅度和时间已经接近新能源核心票在2021年底到2022年4月底的幅度,超级产业周期增长二阶导下修过程中的第一轮硬件估值调整接近尾声。但对于看重AI增长“一阶导”而非“二阶导”的长线资金,当下的调整不足以改变趋势,内存价格、算卡租赁价格以及CSP的利润率才是反映“一阶导”方向的核心变量,就如同碳酸锂价格在2022年对于新能源产业链的信号作用。事实上,在“二阶导”下修、“一阶导”仍然向上的阶段,机构权重票趋弱,而围绕新技术的交易反复升温,就如同2022年5~8月的情形。当下也有类似的情况。从更长的时间维度来看,海外高利率和AI投资是硬币的两面,AI投资预期的下修可能反而导致利率的回落,持续的利率回落可能会缓解市场焦虑,甚至带来非AI领域的修复,不宜简单趋势外推负面预期。
申万宏源表示,短期调整尾声阶段信号已现当前市场正在消化的悲观预期:1、AI产业远期展望没有普遍算力通胀,当前产业正在加速纠偏。海外CSP龙头融资受挤压,既是信用风险担忧,也是流动性短缺影响。压力自然向算力通胀链传导。2027年的AI资本开支增速下行担忧更顽固。算力通胀链突破供给瓶颈亦是大势所趋。2、海外资产配置环境不利,宏观约束产业的线索增加。3、资金供需环境不利,10月各类资金均有所减仓。现在已经过了确认调整波段的阶段,应更多讨论调整波段中的定位。调整到目前,长期性价比出清已有时间表,短期性价比改善已见成效。指示短期极高性价比的指标不断增加。距离各类性价比指标统一指向短期反弹需求的状态也已不远。短期调整已处于尾声阶段。